Es mostren les entrades ordenades per rellevància per a la consulta financialització. Ordena per data Mostra totes les entrades

26 de novembre 2024

La financialització del sistemes públics de salut

 Public Health Systems in the Age of Financialization: Lessons from the Center and the Periphery

El llibre "Public Health Systems in the Age of Financialization: Lessons from the Center and the Periphery", escrit per Ana Carolina Cordilha, examina com els sistemes de salut pública estan sent transformats pels interessos financers, els instruments i les institucions. El llibre es basa en un estudi comparatiu entre França, com a exemple d'economia central, i Brasil, com a exemple d'economia perifèrica.

Cordilha argumenta que la financialització, un procés en què els interessos financers tenen una influència cada vegada més gran en les decisions econòmiques i polítiques, està impactant profundament en els sistemes de salut pública. Aquesta influència es manifesta de diverses maneres, com ara la creixent dependència del finançament privat, la introducció de nous instruments financers i la promoció de la lògica del mercat en la gestió de la salut pública.

El llibre està estructurat en dues parts:

La primera part estableix el marc teòric de la recerca, definint la financialització i analitzant la seva influència en les polítiques públiques. La segona part presenta l'anàlisi comparativa entre França i Brasil, examinant els mecanismes específics a través dels quals la financialització està remodelant els seus sistemes de salut pública.

El primer capítol del llibre examina la financialització i la seva penetració en les polítiques públiques. S'expliquen les diferents perspectives sobre el funcionament de les finances, contrastant les visions convencionals amb les crítiques heterodoxes. Es repassa la literatura acadèmica sobre la financialització, destacant els seus principals conceptes i debats.

El segon capítol analitza les particularitats de la financialització en els països centrals i perifèrics.S'argumenta que, si bé la financialització és un fenomen global, les seves manifestacions i impactes varien segons el context econòmic i polític de cada país.

El tercer capítol es centra en el sistema de salut pública francès, l'Assurance Maladie, i la seva relació amb el sector financer. Es descriu el funcionament del sistema de seguretat social francès, del qual forma part l'Assurance Maladie. S'examinen els mecanismes a través dels quals la financialització està impactant en l'Assurance Maladie, com ara l'augment de la participació de les asseguradores privades i la creixent dependència de préstecs i instruments financers complexos. S'analitza el cas dels "préstecs tòxics" contrets pels hospitals públics francesos, il·lustrant els riscos associats a la dependència de productes financers complexos.

El quart capítol s'enfoca en el sistema de salut pública brasiler, el Sistema Único de Saúde (SUS), i com ha estat remodelat pels interessos financers. Es presenta el context històric i institucional del SUS, que va ser creat durant la dècada de 1980, en un moment en què la financialització de l'economia mundial ja estava en marxa. S'expliquen els mecanismes específics a través dels quals la financialització està afectant el SUS, com ara la disminució del finançament públic, la creixent participació d'empreses privades i l'ús de fons de salut per a inversions financeres. S'analitza la inversió de recursos del SUS en instruments financers, il·lustrant com els interessos financers estan desviant recursos destinats a la salut pública. Es descriu la creixent dependència d'hospitals filantròpics, que depenen cada vegada més de préstecs i crèdits bancaris, fet que genera una major pressió sobre el finançament del SUS.

En el cas de França, la recerca es basa en informes i estats financers de les agències de seguretat social, estadístiques del Ministeri de Salut, informes del Tribunal de Comptes i documents de l'autoritat reguladora dels mercats financers.

En el cas de Brasil, s'utilitzen dades de diverses fonts, incloent el Ministeri de Salut, el Tresor Nacional, el Banc Central i la Hisenda Federal, així com estats financers de les secretaries de salut estatals i informes d'institucions d'auditoria.

"Public Health Systems in the Age of Financialization" ofereix una anàlisi detallada i crítica de com els interessos financers estan transformant els sistemes de salut pública a nivell global. El llibre mostra com la financialització està erosionant els principis de universalitat, equitat i accessibilitat que sustenten els sistemes de salut pública, particularment en països perifèrics com Brasil.

Cordilha conclou que és necessari un canvi de rumb per protegir els sistemes de salut pública de la lògica del mercat i garantir el dret a la salut per a tots.


25 d’abril 2024

La financialització com a determinant de la salut

The Financialization of Health in the United States 

Més d'una vegada he confrontat el professionalisme amb l'ineficàcia de l'Estat i els desequilibris del mercat al sector salut. El que es coneix com a tercera lògica que va dir Freidson. Les tres peces clau del professionalisme són: l'hegemonia del benestar del pacient, el principi d'autonomia del pacient i el principi de justícia social. La dinàmica dels incentius porta a conflictes d'interès on l'objectiu de benefici es contraposa als criteris anteriors, i especialment al primer.

A un article recent del NEJM podem veure com el professionalisme va de baixa als USA i es veu minoritzat fruit de la financialització de la salut, entesa com el procés d'influència dels mercats financers i les seves elits sobre el sector. La financialització implica la transformació d'empreses i productes sanitaris  en actius comercialitzables i transmissibles pels quals el sector financer pot acumular capital. La financialització representa una nova forma de propietat i control dels actius del sector sanitari en la mesura que els mercats financers demanen l'obtenció de beneficis a curt termini i la seva distribució a agents financers allunyats del sector salut.

Les dades que conté l'article demostren que la tendència ha estat i és creixent a hores d'ara. La financialització de la salut s'estén com una taca d'oli al USA. I alhora, això significa que hospitals, asseguradores i empreses farmacèutiques i biomèdiques es comporten com entitats financeres. Tal com vaig explicar, la teranyina que envolta la indústria farmacèutica ha convertit la innovació en noves molècules en actius financers, preocupa més l'extracció de valor que la seva creació. Allò que l'enyorat Uwe Reinhardt ja va apuntar sota el nom de "value shifting", quan el valor s'extrau dels membres d'una societat i és apropiat pels tenidors del capital.

Ho exemplificava amb aquest gràfic:


i ho explicava així:

In this exhibit, we assume that Acme Inc., possibly a pharmaceutical company, has developed a new product that is highly valued by the rest of society. Let us call that value “social value.” Measuring it is a methodological challenge. At the conceptual level, however, we may think of it as follows: Acme, Inc. can sell the new product to each individual, prospective customer at that individual’s maximum bid price – the monetary expression of the value that individual puts upon a unit of the product. That bid price naturally varies among individuals, because their income and wealth varies and also because their desire for the product—economists call it “taste” for the product—varies.

If we added up these maximum bid prices across all individuals potentially interested in the new product, we might call that sum the product’s “social value.” In the exhibit, it is shown as the value-flow in pipe A. In many instances, the true social value might even be higher, if there are spill-over effects from the individual user of the new product to other members of society. That would be the case, for example, if the products cured an infectious disease.

Usually, in the real world, firms cannot extract from society all of the social value their products create. Even drug companies with government-granted monopolies usually capture only a fraction of total social value in the form of the firms’ sales revenue. That captured value is shown in pipe B of the chart. The firm distributes that captured value to its employees (pipe C), to its suppliers of other productive inputs and of credit (pipe D), and to government in the form of taxes (pipe E). The residual that is left over accrues to the firm’s shareholders (pipe F). It is the source of the wealth the firm bestows on them.

A major point to take away from the preceding discussion and the accompanying exhibit is that a firm adds net social value to society as a whole only through pipe A. If a firm’s policies do not add net social value, but its shareholders nevertheless are enriched by the firm’s decisions, the firm merely has redistributed already existing value from some members of society (for examples, customers or employees) to its shareholders.

Normally, neither politicians, nor the media, nor the general public pay much attention to the fraction of total social value (pipe A) that firms can capture as revenue (pipe B). In health care, however, that fraction can be quite controversial, as was seen in the public’s reaction to the pricing of high-value specialty drugs such as Gilead Sciences Inc.’s new drugs Solvadi and Harvoni.

En Reinhardt ja apuntava el 2016 a que els preus excessius dels medicaments representaven una extracció de valor. Malgrat no citava el terme financialització com a causa, a hores d'ara podem afegir i confirmar que la financialització també és un determinant de la salut. Una financialització que esvaeix el professionalisme en la medicina. Cal estar-ne atent, entendre com actua i tractar de moderar el seu impacte. Malauradament, en sabem encara poca cosa del que passa per aquí a prop. Caldria una anàlisi en profunditat, i crec que ens trobaríem amb més d'una sorpresa.


PS. Aquí podeu trobar un exemple d'avui de com els lobbys treballen per la financialització de la salut.

20 de novembre 2025

Hospitals de propietat privada

 Private Hospital Groups in Spain: Business Concentration and Penetration in Public Health

Resum del capítol "Private Hospital Groups in Spain: Business Concentration and Penetration in Public Health", que analitza l'evolució del sector hospitalari privat a Espanya en el context de la creixent financialització de la sanitat global.

El capítol comença situant l'augment del sector privat en les últimes dècades, principalment a causa del qüestionament dels estats del benestar i l'aplicació de polítiques d'austeritat en la despesa social. Aquest procés, intensificat per la crisi del 2008, va portar els governs a implementar mesures per retallar costos, limitar pressupostos i externalitzar serveis.

La Financialització del Sector

La sanitat s'ha convertit en una oportunitat d'inversió exponencialment rendible per al sector privat, atraient grans fons de capital risc per tres motius clau:

  1. La demanda de serveis de salut és relativament inelàstica.
  2. La despesa del sector augmenta contínuament a causa de factors demogràfics (envelliment) i el progrés mèdic i tecnològic.
  3. La sanitat és un pilar apreciat del benestar, cosa que garanteix un cert compromís en la seva provisió.

Aquesta financialització implica la centralització del capital mitjançant fusions i adquisicions, l'augment de l'escala de producció i inversió, i una creixent participació de bancs, companyies d'assegurances i inversors institucionals. Aquest procés ha estat similar a Espanya i altres països com Anglaterra, França, Itàlia i Brasil.

Fonaments del Creixement Privat a Espanya (1986–2022)

La Llei General de Sanitat (LGS) de 1986 va establir les bases d'un sistema de salut de titularitat i gestió pública a Espanya. No obstant això, aquesta llei va incloure tres aspectes clau que van afavorir els interessos hospitalaris privats:

  1. Cartera de clients privilegiats: Es va mantenir l'opció anual d'assegurança per a les mútues de nombrosos empleats públics (MUFACE, MUGEJU, ISFAS). Aquesta situació, heretada de la dictadura, reserva un segment de clients pel sector privat, finançat amb el pressupost estatal. El 2022, aproximadament el 82% dels empleats públics van optar per l'atenció sanitària privada.
  2. Convenis amb hospitals privats: La LGS va permetre establir acords per a la prestació de serveis fora del servei públic de salut. Aquests acords, que ja s'utilitzaven durant el franquisme, van consolidar la dependència financera i d'usuaris del sector públic cap a les instal·lacions sanitàries privades, convertint la demanda pública en una font clau de beneficis.
  3. Descentralització regional: El procés de devolució de competències sanitàries a les comunitats autònomes (iniciat el 1981 i completat el 2002) va donar lloc a diferents models regionals de gestió i a importants desigualtats en el sistema hospitalari públic-privat.

Concentració Empresarial i Penetració Pública

Durant el segle XXI, el nombre d'hospitals públics va caure notablement (un 13,75% entre 2014 i 2020), mentre que l'oferta privada es va mantenir més ferma. La major concentració d'hospitals i llits privats es troba a Catalunya, Madrid i Andalusia.

La principal via de penetració del sector privat és a través de la signatura de convenis amb les autoritats públiques:

  • El 2020, el 62,7% dels hospitals privats tenien algun tipus de contracte amb el sector públic.
  • La despesa en convenis va augmentar en algunes comunitats, especialment a Catalunya (24,1% de la despesa sanitària pública el 2021) i a Madrid (11,8%).
  • A Catalunya, predomina la integració en la Xarxa Hospitalària d'Utilització Pública (XHUP), a la qual pertanyen 96 dels 142 hospitals privats de la regió.

Aquesta penetració estable i creixent ha contribuït a la concentració del negoci en grans grups empresarials. La quota de mercat dels hospitals independents va caure del 62% dels hospitals i el 48% dels llits el 2010 al 45,8% i el 30% el 2020.

Exemples de Grups Financers Líders

  • Quirónsalud: Líder en facturació el 2020 (3.475 milions d'euros). La seva configuració es basa en la financialització i ha estat controlada successivament per fons de capital risc internacionals (com Doughty Hanson i CVC).
  • Vithas: El segon grup en facturació, amb la seva concentració lligada al sector bancari (Caixabank) i finalment sota el control del holding Goodgrower (família Gallardo).

Cal destacar també que els hospitals de caràcter benèfic/sense ànim de lucre, com els de l'Església Catòlica (San Juan de Dios, Hermanas Hospitalarias), també han adoptat estratègies de concentració per millorar la seva capacitat de negociació amb les autoritats públiques, i una part significativa d'ells (68% el 2019) manté contractes amb la sanitat pública.

En resum, el capítol subratlla que l'ascens dels grans grups hospitalaris privats a Espanya és el resultat d'una barreja de factors interns —la preservació de privilegis històrics, la descentralització i l'obertura a acords públics— i tendències globals de financialització.


PS. Queden molts serrells per cobrir en aquest article i actualitzar-los acuradament, deixem-ho aquí. Al SISCAT ja queden tant sols 23 de 60 hospitals, un 38%, aquí hi ha el llistat. A finals d'any podria no quedar-ne cap, ho explicaré més endavant.


03 de març 2023

Lliçons sobre política farmacèutica (2)

 From Financialisation to Innovation in UK Big Pharma

Aquest és el resum del llibre en accés obert i aplicat al cas britànic que cal afegir a l'entrada d'ahir:

La tensió entre innovació i financialització és un qüestió crucial per a l'empresa. La innovació implica un règim d'assignació de "retenció i reinversió" que pot constituir una base per a un creixement econòmic estable i equitatiu. Impulsada per la ideologia del valor per a l'accionista, la financialització implica un canvi cap a la "reducció i la distribució". Aquest llibre investiga aquesta tensió en els productes farmacèutics globals, centrant-se en les dues empreses líders del Regne Unit AstraZeneca i GlaxoSmithKline. A la dècada de 2000, tots dos van adoptar una governança a l'estil nord-americà, incloses les recompres d'accions i la remuneració dels executius basats en accions. Durant l'última dècada, però, primer AstraZeneca i després GlaxoSmithKline van passar a la innovació. El moment crític va ser el cessament de les recompres per reorientar les capacitats a invertir en una línia innovadora de medicaments. Les institucions de govern corporatiu del Regne Unit van permetre aquest canvi que van mitigar la maximització del valor dels accionistes a l'estil dels Estats Units. Reinventar el capitalisme pel bé d'un creixement econòmic estable i equitatiu significa eliminar la destrucció de valor causada per la financialització i donar suport a la creació de valor mitjançant la innovació col·lectiva i acumulativa.


03 de maig 2024

La teranyina que sosté la financialització dels medicaments, la salut i la vida (2)

 Sick with “Shareholder Value”: US Pharma’s Financialized Business Model During the Pandemic

Als USA, la Inflation Reduction Act ha obert la caixa dels trons. La possibilitat que el govern pugui negociar els preus dels medicaments finançats públicament ha desesperat a la indústria que ha engegat una campanya de lobby inusual. Es tracta de protegir els preus alts perquè altrament no hi haurà innovació, això diuen. Però malgrat aquesta campanya, fa pocs dies el WP ja deia que no se n'han sortit i que estem propers a grans canvis, que es resumeixen en aquests 6:

1) Drug price negotiation

2) A cap on out-of-pocket spending

3) Lower prices for insulin

4) Free vaccines

5) Inflation penalty for drug manufacturers. 

6) Extra help for the most vulnerable

El govern vol estalviar fins a 100.000 milions $ en aquests propers anys. I destacaria especialment, això de que si volen augmentar el preu més que la inflació (d'aquells medicaments ja en el mercat) hauran de fer descomptes al finançador públic. Dissuasió per tant de provocar preus excessius.

I aquí és on entra Wall Street que ho rebutja de dalt a baix i que ho veu com una amenaça al model de financialització que ha funcionat fins ara. Diuen que fins a 100 medicaments ja no arribaran al mercat. I aquesta amenaça no creïble no és certa perquè sabem això:

Data for the 474 corporations included in the S&P 500 Index in January 2022 and publicly traded from 2012 through 2021 reveal that these corporations distributed $5.7 trillion as share repurchases during the 2012-2021 fiscal years, representing 55 percent of net income, and $4.2 trillion as dividends, an additional 41 percent of net income.

Les recompres d'accions a la borsa per part de les companyies són un 13% superiors al que dediquen a la innovació.


As shown in Table 1, for the decade 2012-2021, distributions to shareholders by the 14 pharmaceutical companies that were among the 474 S&P 500 companies in the database represented 110 percent of net income,7 a larger proportion than the highly financialized 96 percent for all 474 companies. At 55 percent, the stock buybacks of the subset of pharmaceutical companies was the same proportion of net income as the 474 companies, but, at 54 percent versus 41 percent, pharmaceutical dividends as a proportion of net income far exceeded that of all the companies in the dataset. The 14 pharmaceutical companies accounted for 3.1 percent of the revenues of all 474 companies but 6.6 percent of the net income, 6.6 percent of the buybacks, and 8.8 percent of the dividends. The $747 billion that the pharmaceutical companies distributed to shareholders was 13 percent greater than the $660 billion that these corporations expended on research & development over the decade.


En aquest article de Lazonick hi trobareu molts més detalls sobre com ha canviat el model de negoci amb la biotecnologia. Si amb el model anterior el paper de la borsa era el típic de separació de propietat-control, en el nou les opas eren la forma de control per part de fons de capital-risc i després el paper del NASDAQ va oferir opcions d'entrada i sortida que abans no existien. L'article ho explica magníficament, no ho he vist enlloc més. La interacció de les recompres d'accions amb retribució escandalosa als directius de les companyies farmacèutiques esdevé una cosa mai vista a cap altra indústria.


Any 2021, el màxim directiu de Regeneron va ingressar 452 milions de $. No cal dir res més, tota la taula és una desmesura.

Què cal fer segons Lazonick?. El canvi en la regulació de preus és només el primer pas. Cal prohibir la recompra d'accions, deslligar el pagament dels directius dels valors de l'acció a borsa, posar representants dels accionistes al consell, reformar la fiscalitat de les empreses, encoratjar carreres professionals. 

Molta feina per endavant si es vol capgirar la tendència de financialització dels medicaments que vivim. Altrament, un avís, tot el que als USA es disminueixi com ingressos, voldran que sigui compensat amb fons provinents d'altres països. Per tant cal estar alerta als moviments propers i avançar-se als esdeveniments.


29 de setembre 2023

Té múscul la indústria biotech?

Informe de la BioRegió 2022. El sector de les ciències de la vida i la salut a Catalunya

El dinamisme de la recerca en ciències de la vida a Catalunya és indubtable. Es mou però cap a on?. Avança realment o només crea expectatives?. 

He estat aquests dies a BioSpain2023, una trobada clau del sector, on el paper de les empreses catalanes també és notori. Hi havia 800 empreses en total, gairebé 2000 assistents. Però el més important és què es comprava i què es venia. 

Hi havia 744 actius per vendre, 323 productes i 1478 serveis. Les xifres impressionen, certament. I alguns poden preguntar-se quins són els actius en venda? Doncs fonamentalment patents i llicències. Per exemple, en miro una d'un institut públic (Sant Pau/UAB) "FANCONINIB – TARGETING DNA REPAIR IN CANCER THERAPEUTICS" (Fanconinib presents a new mechanism of action for cancer treatment that targets DNA repair and aims to "Fanconize" cancer cells and kill them by breaking their chromosomes through the inhibition of the FA/BRCA pathway. Currently there are no specific drugs in the market with inhibitory effect on this pathway). L'origen és una extensió d'indicació sobre un medicament existent.

I per què se'n diuen actius, si ningú sap com anotar-los com a tals en una comptabilitat? Doncs perquè és l'exemple més clar de financialització dels medicaments. Ho vaig explicar el mes de febrer passat comentant el gran llibre de Victor Roy, "Capitalizing a cure". Allà explica que el que es compra i es ven són expectatives financeres sobre teràpies més o menys elaborades que cotitzaran a borsa .

Miro quan és la inversió de 2022 en startups a Catalunya i em diu 455 milions, i algú treu pit com si fos molt. Miro què ha fet una sola empresa i Pfizer aquest any veig que ha comprat Seegene per 43 mil milions de dòlars, xifra record. Podem dir que Pfizer ha pagat cara l'externalització de la recerca d'un medicament oncològic (Conjugat Anticos-fàrmac ADC)? No ho sabem, ara bé el dia que el posi al mercat recordeu la xifra que li ha costat allunyar-se del risc de la R+D.

Les diferències en les xifres d'inversió entre noves empreses i gran indústria farmacèutica són abismals. Les notícies que es generen a premsa per les primeres són moltes però mai sabem on acaben. Les segones, són poques i acaben en un preu estratosfèric, que llavors si que és notícia.

Algú hauria de posar una mica de seny i realisme a tot plegat. Cal admetre que la musculatura de la traslació de la recerca a clínica és feble i que no tenim recursos per aplicar-hi, malgrat tenir talent, i molt. La funció de producció va més coixa per la K (de capital) en comparació de la L (de labour/talent). I sobretot per l'entorn/ecosistema que es necessita perquè la K i la L reixin. Més K i prou no es la solució.

Sempre recordaré el dia que jo estava a Berkeley i l'Ed Penhoet em va dir: "mira, els Estat Units ja no som líders mundials en cotxes, ni en molts sectors on la Xina ens ha passat pel davant, ara bé en ciències de la vida ens hi mantindrem. La gent pot parlar de recerca en xarxa i descentralitzada, però nosaltres la controlarem, controlarem la xarxa". És a dir el poder econòmic, la financialització es mantindria a les mans del USA. D'això en fa uns quinze anys. Mireu el CV de l'Ed Penhoet si no el coneixieu abans, i veureu el seu nivell.

I després de tot plegat i en relació a Catalunya, m'agradaria veure els resultats de la inversió en recerca pública, on són les patents? què han costat?  quants diners n'hem recuperat i qui és l'últim tenidor?. Fa molts anys que ho busco i no ho trobo. Potser perquè no existeix, o potser perquè no interessa que existeixi. Tant costaria un registre d'actius públics? Qüestió de transparència pendent, una vegada més.

PS. Aquest és un tema que no es pot ventilar amb un escrit curt. Per tant serveixin aquests paràgrafs com a punt de reflexió tant sols.

PS. He posat al buscador d'actius CRISPR i em trobo que només n'hi ha 8 (cap provinent de Catalunya). Increïble. Ningú podria imaginar als USA un congrés Biotech on 8 dels 744 actius, un 1% fos CRISPR a data d'avui (0% de Catalunya). No m'he mirat el detall però suposo que són oligonucleòtids, allò que es pot patentar.


Rocio Madrid al KBR

24 de febrer 2023

La teranyina que sosté la financialització dels medicaments, la salut i la vida

 Capitalizing a Cure. How Finance Controls the Price and Value of Medicines

Acabo de llegir un llibre d'accés obert com fa temps que no en trobava cap d'igual. Es tracta d'un treball molt detallat de com el sofosbuvir va sorgir i es va introduir al mercat per capgirar l'Hepatitis C. És un esforç que en Victor Roy, metge i sociòleg, ha estat fent durant molts anys amb un resultat impecable. Va de la financialització dels medicaments, la salut i la vida. Esdevé una peça clau per entendre el que està passant amb el preu dels medicaments i els seus motius. Ho explica amb tot detall i bàsicament el missatge és: si no fem res, això anirà a més. És a dir a preus estratofèrics que uns diuen que es relacionen amb el valor (els mateixos que posen el preu) i uns altres que arribats a un cert punt ja no podem entendre res.

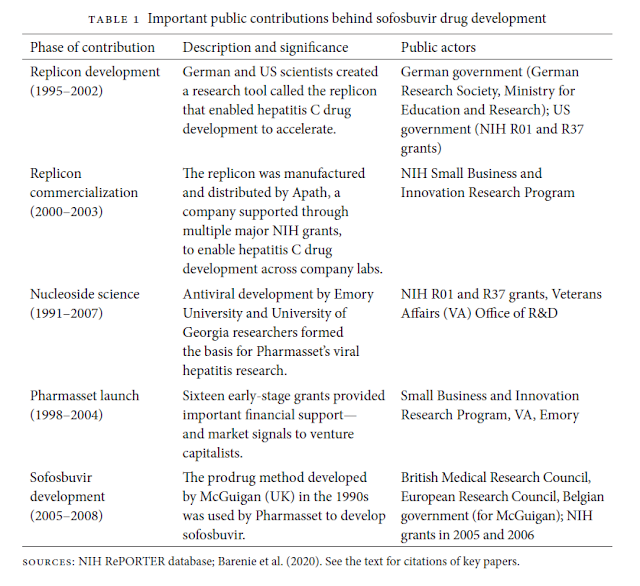
Sobre la qüestió de que els preus són alts per recuperar la inversió en R+D, cal explicar dues coses. En el cas del sofosbuvir la contribució a la recerca finançada públicament va ser determinant. Aquí hi ha un resum:

I la segona. Sobre si l'empresa comercialitzadora va fer Recerca o Cerca, en realitat es va dedicar a cercar mol·lècules com actius financers i va deixar de banda el risc de la recerca en estadis inicials. Per tant es va substituir la R+D per la C+D.
El resum és una empresa, Pharmasset, que el seu funcionament va costar 314 milions entre 1999 i 2011:


I que havia dedicat només 62 milions a la recerca en el sofosbuvir. El 2010 ja es valorava en 5.000 milions sense tenir cap producte al mercat, ni facturació. El 2011 Pharmasset seria comprada per 11.200 milions.
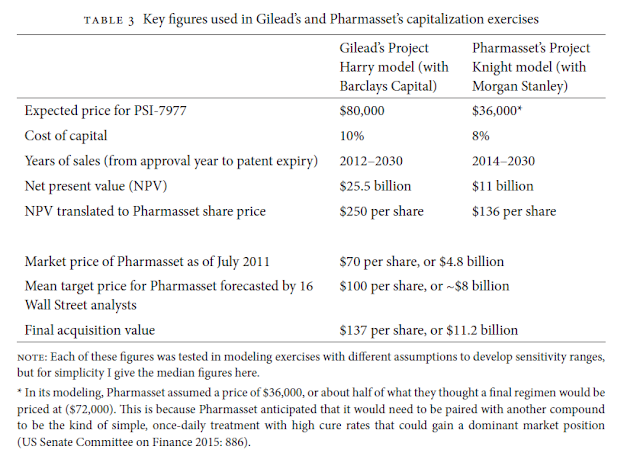
El resum dels dos escenaris al moment de la compra és aquest:

I a la pregunta, què va costar la recerca del sofosbuvir? El quadre següent ho diu tot:

Va costar menys de 1.000 milions en finançament privat, el finançament públic és complex detallar-lo encara que el llibre explica les fonts, que eren nordamericanes i europees.
El sofosbuvir va suposar un canvi en molts aspectes, tant clínics com econòmics. El llibre ho explica amb molta precisió. Parla de creació de valor, però sobretot d'extracció de valor i com es produeix.
Sobre el mecanisme de preus i com es genera l'escalada de preus dels medicaments, aquest gràfic ho mostra clarament:


El preu final del sofosbuvir en el llançament va ser de 94.500$ als USA. L'any 2011 vaig escriure això: La infinita estupidesa. Aquí el vam pagar a 23.500€, i el 2015 més barat, a 7.862€. 
L'argument del llibre és que els preus que observem són fruit d'un disseny financer que estableix expectatives de preu i creixement futur, això és Wall Street i NASDAQ. El segon element que afegeix incentius desmesurats és el sistema de patents i el monopoli que atorga. Per tant la indústria farmacèutica es troba dins aquesta teranyina i la pregunta clau és com sortir-ne de tot plegat.
La resposta de Victor Roy es troba als darrers capítols on reflexiona sobre el paper públic de la investigació, com finançar públicament la recerca i llicenciar privadament la fabricació. Una qüestió sobre la que s'ha debatut molt i s'ha fet molt poc.
La meva recomanació és que ho llegiu i rellegiu amb deteniment, us ajudarà a comprendre el món complex al que ens enfrontem i que si no hi fem res, el desgavell està assegurat. I quan dic desgavell em refereixo més enllà del col·lapse econòmic a la sanitat, a l'accés inequitatiu a serveis de salut essencials i necessaris. Els incentius estan alineats per tal que es compliquin encara més les coses en el futur.

PD. Aquest és un llibre basat en fets i dades. Aquells que espereu un llibre sectari, (contra les farmacèutiques) no cal que el llegiu. No trobareu cap referència a la paraula-concepte neoliberalisme. L'aportació que fa el bengalí Victor Roy és extraordinària precisament per això, perquè evita qualsevol prejudici ideològic, una qüestió que cansa molt als nostres dies, massa.

PS. Resum del llibre amb IA.

El llibre Capitalizing a Cure: How Finance Controls the Price and Value of Medicines (2023), de Victor Roy, investiga detalladament el poder de les finances sobre la biomedicina i la salut pública. Utilitza com a cas d’estudi paradigmàtic el llançament dels tractaments curatius per a l'hepatitis C (VHC) el 2013, els preus dels quals (el "xoc d'adhesius") van intensificar el debat global sobre l'accés a nous medicaments.

La tesi central de Roy és que la crisi d'accés i els preus sense precedents d'aquests medicaments es deuen a la penetració del capitalisme financeritzat en el desenvolupament de fàrmacs. Sota aquest sistema, els medicaments curatius es converteixen en actius financers dominats per estratègies d'especulació i extracció de valor, que es produeixen a expenses de l'accés i la cura dels pacients.

I. Mecanismes de la Financerització i l’Assetització

Roy traça el viatge dels tractaments de l'hepatitis C basats en el sofosbuvir a través de quatre etapes clau:

1. Capitalització de la Ciència: Conversió del Coneixement Públic en Actius (Capítol 1)

El desenvolupament de la ciència darrere del sofosbuvir va ser un procés acumulatiu i col·lectiu que va dependre en gran mesura de la inversió pública.

  • Innovació Pública Clau: El desenvolupament de la investigació sobre el VHC va ser possible gràcies a les inversions dels EUA i Alemanya, incloent-hi la creació de l'eina de recerca coneguda com a "replicon". El replicon va permetre accelerar dràsticament les proves de compostos antivirals i va ser crucial per orientar la innovació cap a teràpies curatives.
  • Assetització: La companyia Pharmasset va ser fundada explícitament per Ray Schinazi per crear "actius farmacèutics" que poguessin ser venuts a companyies més grans. Aquesta pràctica de convertir el coneixement col·lectivament desenvolupat en actius financers privats es va fer possible gràcies a la llei Bayh-Dole Act (1980), que va permetre a universitats (com Emory) patentar recerca finançada amb fons federals.
  • Desenvolupament del Sofosbuvir: El compost clau, PSI-7977 (sofosbuvir), va ser desenvolupat per Michael Sofia a Pharmasset, aplicant el mètode "prodrog" (phosphoramidate). Aquesta estructura es va basar en coneixement públic i disponible, desenvolupat prèviament per científics com Christopher McGuigan (Regne Unit).
  • Valoració Especulativa: Tot i que Pharmasset no tenia productes aprovats i acumulava 330 milions de dòlars en dèficit al 2011, la seva valoració de mercat va superar els 4.800 milions de dòlars [60tab., 126]. Aquesta valoració no reflectia els costos de R+D (només 62,4 milions de dòlars per a sofosbuvir), sinó la predicció de creixement alimentada per les altes expectatives de preus futurs (l'anomenada "escala de preus").

2. Capitalització dels Medicaments: Poder Accionarial i Extracció de Valor (Capítol 2)

Gilead Sciences va adquirir Pharmasset el 2011 per 11.200 milions de dòlars, gairebé el triple del seu preu de mercat anterior, en una aposta financera massiva per adquirir creixement (Project Harry) [13, 60tab., 63, 109, 153n50, 154n76].

  • Lògica de "Search and Development": Aquesta adquisició reflectia la tendència de la indústria a abandonar la recerca i el desenvolupament (R+D) interna i, en canvi, a enfocar-se en l'adquisició d'actius prometedors d'alt creixement per satisfer els seus accionistes.
  • Rendiment Financer Extrem: Els tractaments de sofosbuvir van generar més de 46.000 milions de dòlars en ingressos durant els primers tres anys de vendes.
  • Extracció de Rendes (Rents): La major part d'aquest benefici es va destinar als accionistes. Entre 2014 i 2016, Gilead va gastar més de 32.000 milions de dòlars en pagaments (dividends i recompra d'accions). Aquesta extracció es basa en la noció de renda (ingressos no guanyats) derivada del monopoli de la propietat intel·lectual i la ideologia de maximitzar el valor per a l'accionista.

3. Capitalització de la Salut: El Debat del Valor i la Crisi d’Accés (Capítol 3)

El llibre exposa, amb detalls dels documents interns de Gilead revelats per una investigació del Senat dels EUA, com la companyia va establir i justificar el preu dels medicaments.

  • Fixació del Preu: El preu de llançament per a la teràpia combinada de sofosbuvir als EUA va ser de 94.500 dòlars per un tractament de tres mesos (el "píndola de 1.000 dòlars al dia").
    • Càlcul: El preu es va basar en un "pis de preus" (preus dels tractaments anteriors, que ja superaven els 83.000 dòlars) i un "valor premium" justificat per la millor eficàcia, tolerabilitat i curta durada [76, 77fig., 180, 182, 184].
  • Hegemonia del Valor: Gilead va impulsar una narrativa que afirmava que el preu reflectia el "valor econòmic de la salut futura" (estalvis en trasplantaments de fetge i hospitalitzacions). Aquesta justificació va ser reforçada per l'ús de la "ciència de la valoració" (estudis de cost-efectivitat basats en Quality-Adjusted Life Years o QALYs) per legitimar els preus en cercles acadèmics i polítics.
  • Racionament de l'Atenció: El preu va provocar una crisi d'accés, amb sistemes de salut (com Medicaid i el sistema penitenciari dels EUA) racionant el tractament només als pacients en les etapes més avançades de la malaltia. Analistes de Wall Street van arribar a suggerir que el racionament podria ser "millor a llarg termini" per als ingressos de Gilead, ja que mantindria el mercat de pacients viu durant més temps.
  • Poder de Contrarestació (Countervailing Power): L'accés divergent va dependre de la capacitat dels actors públics i de la societat civil per contrarestar el monopoli de Gilead. Mentre que als països d'ingressos alts es va racionar, països com Egipte van aconseguir negociar preus de 900 dòlars per tractament i van llançar campanyes massives. Gilead va oferir llicències voluntàries (que permetien produir genèrics a 1.000 dòlars) només a països de baixos ingressos, excloent inicialment milions de pacients en països d'ingressos mitjans.
  • El Penyal del Pacient (Patient Cliff): L'èxit curatiu dels fàrmacs (taxa de curació del 90%) va conduir a una paradoxa en el model financeritzat: va reduir el nombre de pacients que necessitaven tractament, provocant una desacceleració del creixement i una caiguda de la cotització de Gilead. Per compensar, Gilead va intensificar l'extracció de valor i es va centrar en la seva lucrativa i crònica franquícia de VIH (medicaments de tractament de per vida).

IV. La Crisi i la Visió de Salut amb Propòsit Públic (Capítol 4 i Conclusió)

El llibre conclou que la financerització de la biomedicina produeix una "triple crisi": d'accés, per a futurs avenços (especialment cures), i per a la governança pública.

  • Penalització de la Cura: El model actual incentiva els tractaments crònics (mitigators) que generen ingressos recurrents i sostenibles per sobre de les cures d'una sola presa. Aquesta és la raó per la qual Wall Street veu el creixement d'una empresa com Gilead com un "perill".
  • Preus Desconnectats de la R+D: Les dades mostren que els preus dels fàrmacs no es basen en els costos d'R+D, sinó que estan lligats a les expectatives de beneficis dels mercats financers.
  • Sistema de Propòsit Públic: Roy advoca per un canvi cap a un sistema de R+D amb propòsit públic, que intencionadament prioritzi l'accés assequible i la inversió en medicines que abordin les necessitats no satisfetes de salut. Aquest model requeriria:
    • Inversions públiques completes (Opció Pública): L'Estat hauria de finançar totes les etapes del desenvolupament, assegurant que els medicaments es venguin a un preu proper al cost de fabricació.
    • Govern del Valor: L'Estat ha d'utilitzar el seu poder com a principal comprador (countervailing power) per negociar preus assequibles i aplicar polítiques de patents socialment responsables.
    • Ciència Oberta (Open Science): Promoure la col·laboració i l'intercanvi de dades per accelerar la innovació i reduir la redundància, en lloc de l'ús de patents per controlar el coneixement com un actiu.

El llibre conclou que la revaloració de la salut exigeix passar de capitalitzar la vulnerabilitat a valorar l'atenció equitativa i assequible per a tothom.


19 de febrer 2025

Té múscul la indústria biotech? (4)

 Biopharma dealmaking in 2024

Un amic em pregunta: Sincerament, vista la situació incerta que vivim, què caldria fer com a país per millorar el benestar dels ciutadans?. Jo li contesto que això requereix un llibre sencer. I afegeixo, abans de fixar uns objectius de futur, cal estar segur del diagnòstic, cal saber on som. Hi ha gent que no sap a quin país viu, i d'altres que ni ho volen saber i que tant sols es troben en un territori. Cal que els governants sàpiguen quin és el país real que han de governar. I afegeixo, he constatat que massa sovint els decisors públics s'imaginen un país inexistent. Si no sabem on som, poc sabrem què cal fer per avançar. 

Per exemple, mirem primer la renda disponible per als ciutadans. Si ens limitem a considerar la renta neta per càpita ens trobarem que al 2024 és inferior a la de 2009 ajustant per la inflació. És a dir que quinze anys després (!), la disponibilitat d'ingressos reals dels ciutadans no només no ha augmentat sinó que ha disminuït un 3,8%. Any 2024: 16.546€  Any 2009: 17.216€  (ajustat per la inflació 2009-2024: 35,2%). Això no ho veureu explicat habitualment a la premsa. Les dades són dures, 15 anys d'estancament econòmic són molts anys. 

I si enlloc de referir-nos a la renda, ens mirem la producció sectorial veurem alts i baixos notables. No correspon ara fer-ne una anàlisi detallada. Però em referiré a un sector. Resulta que a la presentació d'un informe sobre el sector biofarmacèutic a Catalunya he observat un optimisme patològic que caldria ajustar amb un toc de realisme profund. No seré jo qui discuteixi el volum econòmic del sector, que diuen que és de 44 mil milions de facturació i que ho barreja tot, recerca, fabricació i assistència sanitària, un embolic notable. No seré jo qui discuteixi altres afirmacions de l'informe anual com les patents generades o d'altres estadístiques inexistents.

El que a aquestes alçades si que convé dir és que el conjunt de la biotecnologia no ha sabut reflectir a l'informe quins productes innovadors ha generat, quantes mol·lècules noves han aportat valor a la societat. No sabem que n'hem tret a canvi. Tant sols hi apareix l'exemple destacat del CAR-T de l'Hospital Clínic, una tecnologia desenvolupada originalment a Pensylvania. Hi deuen haver altres exemples però no surten. I llavors cal preguntar-nos perquè no s'explica què s'ha assolit amb tantes inversions (347 milions per ser exactes el 2024) o amb les inversions dels darrers cinc anys? I amb la inversió pública?

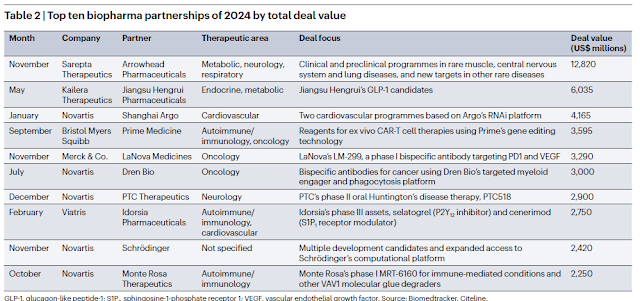
A Nature miro les fusions i adquisicions de l'any a nivell mundial, i repasso els imports. Les dades de cada operació són abismals si les volem comparar amb tot el que estem veient al nostre voltant. Són la mostra del procés de desarriscar a la innovació i de financialització del sector al que m'he referit tantes vegades i que pagarem car en els preus dels nous medicaments.

Això és el més destacat que ha passat el 2024:


I aquestes són les aliances,


Les dades parlen. No afegiré res més. Només diré que cal una dosi extra de realisme per saber on som, abans de decidir cap a on anem. Cal saber que com a sector productiu, la recerca no pot ser un objectiu en si mateix sinó que cal anar més enllà i convé traslladar-la a benestar i salut. Cal saber si tenim múscul abans de començar a caminar.

01 de desembre 2023

Quan la compensació pel risc de la innovació farmacèutica és exagerada

For Blood and Money. Billionaires, Biotech, and the Quest for a Blockbuster Drug

El llibre "For Blood and Money" ens explica la història poc coneguda de com una empresa de biotecnologia va crear un fàrmac contra el càncer (ibrutinib) i com l'equip principal, a qui es va negar la seva part dels beneficis, va fer un altre medicament que es va convertir en competidor (acalabrutinib). En aquesta  saga de diners i ciència, se'ns explica com la invenció de dos dels medicaments contra el càncer més singulars de la història recent es van convertir (per als seus impulsors) en dues de les millors apostes de risc i benefici de tots els temps.

El negoci multimilionari de la biotecnologia pot fer en algunes ocasions que les persones que troben la molècula es converteixin en immensament riques. El CEO i accionista de Pharmacyclics s'emportà 3.500 milions de dòlars -un múltiple de 70 sobre la inversió-.  Abbvie va pagar 21 mil milions pels drets sobre el 50% perquè la resta ho tenia J&J (valor total de la molècula-empresa: 42.000 milions $). Astra Zeneca va pagar-ne  7.000 per una part de l'altre companyia,  Acerta i el seu CEO s'en va emportar 3.000 milions. El llibre ressegueix un petit equip d'una start-up biotecnològica a Califòrnia, que ha trobat una d'aquestes molècules. El seu compost, conegut com a inhibidor de BTK, sembla funcionar en un tipus de leucèmia, la limfocítica crònica. Tot el que hi ha és una història de geni, pathos i drama, on personatges vius naveguen per un món d'intriga corporativa i moral ambigua. 

El llibre descriu els científics, metges i inversors que ho arrisquen tot per desenvolupar nous tractaments que salven vides, i presenta pacients que pateixen per als quals l'aposta és la vida o la mort. I alhora l'autor s'oblida de la inversió pública que s'ha fet en aquests medicaments. Podeu contrastar-ne alguns detalls a aquest document.

I som on érem. És cert que hi ha risc i de vegades exagerada recompensa. I quin és el motiu d'aquesta exageració? Doncs ben bé no ho sabem, però per mi hi ha dues qüestions ja conegudes. La primera és la financialització dels medicaments com actius farmacèutics. Això ho he explicat repetidament aquí. I la segona és la qüestió de qui ho paga realment tot això i si com a societat ho paguem dues vegades, a la recerca i al preu dels medicaments. 

En el fons cal preguntar-nos també si la recompensa desmesurada és únicament possible perquè hi ha una expectativa de socialització sobredimensionada del cost davant l'apropiació privada del benefici. Hi ha medicaments que clarament és i ha estat així. Pel cas de l'ibrutinib i acalabrutinib caldria investigar-ho amb més detall per arribar a conclusions sòlides tenint en compte les condicions particulars del cas.

El llibre podria fornir el guió d'una sèrie televisiva, sens dubte. Hi ha tots els elements. Ara bé, com a llibre, la seva lectura es fa feixuga i hi he dedicat més temps del que hauria desitjat. Molts detalls els he trobats innecessaris.

PS. Si voleu una història similar, mireu aquí. O aquí.

PS. Entrevista a l'autor del llibre.


19 d’agost 2023

Desvelant el paper dels consultors

 The Big Con: How the Consulting Industry Weakens our Businesses, Infantilizes our Governments and Warps our Economies

Hi ha una relació arrelada entre la indústria de la consultoria i la manera com es gestionen les empreses i el govern avui que ha de canviar. Mariana Mazzucato i Rosie Collington demostren que la dependència de les nostres economies en empreses com McKinsey & Company, Boston Consulting Group, Bain & Company, PwC, Deloitte, KPMG i EY frena la innovació, ofusca la responsabilitat corporativa i política i impedeix la nostra missió col·lectiva d'aturar la crisi climàtica.

El "Big Con" descriu que fa la indústria de la consultoria en contractes amb governs i empreses que maximitzen el valor dels accionistes. Va créixer des dels anys 80 i 90 arran de les reformes  i els progressistes de la Tercera Via, i prospera amb els mals del capitalisme modern, des de la financialització i la privatització fins a la crisi climàtica. És possible a causa del poder únic que exerceixen les grans consultories a través d'extensos contractes i xarxes —com a assessors, legitimadors i subcontractants— i la il·lusió que són fonts objectives d'expertesa i capacitat. Al final, la Big Con debilita els nostres negocis, infantilitza els nostres governs i deforma les nostres economies.

A The Big Con, Mazzucato i Collington lleven el teló a la indústria de la consultoria. S'aprofundeixen en estudis de casos importants de consultors que prenen les regnes amb resultats desastrosos, com ara la debacle del desplegament de HealthCare.gov i els tràgics fracassos dels governs per respondre adequadament a la pandèmia COVID-19. El resultat és un viatge intel·lectual important i estimulant al cor que batega l'economia moderna. Amb una beca sense igual i una gran quantitat d'investigacions originals, Mazzucato i Collington argumenten de manera brillant per construir un nou sistema en què els sectors públic i privat treballin de manera innovadora pel bé comú.

PS. Més detalls a Lancet, escriu Marmot. 

 El gran engaño

"El gran engaño", de Mariana Mazzucato i Rosie Collington, és una investigació exhaustiva sobre com la indústria de la consultoria (especialment les "tres grans" —McKinsey, BCG i Bain— i les "quatre grans" auditores —Deloitte, PwC, EY i KPMG—) ha passat d'estar en els marges a ocupar el centre de l'economia global. El llibre argumenta que aquest sector ha creat un sistema de dependència que debilita les empreses, infantilitza els governs i perverteix el capitalisme modern, extraient rendes econòmiques que superen amb escreix el valor real que aporten.

1. La naturalesa del "Gran Engany"

L'obra defineix el "Gran Engany" no com una activitat delictiva, sinó com un embust estructural on les consultores aprofiten el buidatge de les organitzacions per guanyar sumes enormes de diners. Aquest fenomen prospera gràcies a les disfuncions del capitalisme actual: les finances especulatives, el cortoplacisme empresarial i un sector públic reticent al risc. Les consultores venen una imatge de coneixement expert i objectivitat, però sovint la seva funció principal és legitimar decisions controvertides dels directius o polítics, actuant com un escut contra les crítiques.

2. L'infantilisme del sector públic

Una de les tesis més potents és que l'externalització massiva ha provocat la infantilització dels governs.

  • Pèrdua de capacitats: Quan els governs deixen de realitzar funcions essencials (com la gestió de dades, la planificació estratègica o el desplegament sanitari), perden la capacitat de "aprendre fent".
  • Buidatge de la memòria institucional: La dependència de consultors externs fa que el coneixement tàcit no es quedi dins l'Estat, sinó que es privatitzi en les bases de dades de les consultores.
  • Exemples crítics: El llibre detalla els fracassos en la resposta a la COVID-19 a França i el Regne Unit, on es van gastar milers de milions en contractes amb Deloitte o McKinsey per a tasques que el funcionariat ja no sabia fer, sovint amb resultats operatius deficients. També s'analitza el cas de HealthCare.gov als EUA, on la complexitat dels subcontractistes va portar al col·lapse de la plataforma.

3. La perversió del sector privat

En l'àmbit empresarial, el llibre descriu com la consultoria ha fomentat la maximització del valor per a l'accionista per sobre de la inversió productiva.

  • Esqueletització: Les consultores sovint recomanen reestructuracions que inclouen acomiadaments massius i retallades en R+D per inflar el preu de les accions a curt termini.
  • El cas Valeant Pharmaceuticals: Es descriu com l'exconsultor de McKinsey, J. Michael Pearson, va portar la lògica de la consultoria a l'extrem en aquesta farmacèutica, retallant la recerca científica al mínim i apujant els preus dels medicaments de forma abusiva per satisfer els inversors, un model que va acabar en col·lapse.

4. Conflictes d'interès i opacitat

El sector de la consultoria pateix de conflictes d'interès sistèmics que sovint passen desapercebuts per al gran públic.

  • Servir a dos amos: Les grans firmes sovint assessoren governs sobre regulacions mentre treballen per a les empreses que han de ser regulades. Per exemple, en la consultoria climàtica, treballen simultàniament per a estats que busquen reduir emissions i per a les grans petrolieres.
  • La porta giratòria: Les polítiques d'ascens "dalt o fora" de les consultores creen una diàspora d'exconsultors que acaben ocupant llocs clau en governs i empreses, perpetuant la contractació de les seves antigues firmes.
  • El cas de Puerto Rico: Es denuncia com McKinsey va assessorar en la reestructuració del deute de l'illa mentre el seu propi fons d'inversió intern (MIO Partners) posseïa bons puertorriqueños, beneficiant-se directament de les retallades imposades.

5. L'amenaça de la consultoria climàtica

El llibre dedica un capítol crític a la transició verda, on les consultores s'han posicionat com a "líders de pensament". Les autores argumenten que ofereixen aparença de compromís sense obligació d'actuar, utilitzant eines de ESG (criteris mediambientals, socials i de govern) que actuen com una "distracció perillosa" que retarda la intervenció estatal real. Es posa d'exemple la modelització de McKinsey per al govern australià, que permetia que el sector del gas seguís creixent mentre es feia veure que s'assolia el "zero net".

6. Conclusions i propostes de reforma

Mazzucato i Collington conclouen que per recuperar la prosperitat i la democràcia, els governs han de "remar per poder dirigir". Això implica:

  1. Reconstruir la funció pública: Revaloritzar el paper del sector públic com a creador de valor i no només com a corrector de fallades de mercat.
  2. Invertir en capacitats internes: Recuperar el coneixement tècnic i digital dins de l'Administració per evitar ser capturats per les promeses irreals del màrqueting de consultoria.
  3. Transparència total: Exigir la divulgació de tots els contractes i dels possibles conflictes d'interès amb altres clients.
  4. Limitar l'escala dels contractes: Abandonar la contractació principal a gran escala que transfereix tot el risc al sector públic i permet l'extracció de rendes.

En definitiva, el llibre és una crida a aturar l'addicció a la consultoria i a fomentar una intel·ligència col·lectiva on les organitzacions aprenguin a ser independents i orientades al bé comú.


23 de juliol 2025

Podem reimaginar-nos un nou capitalisme? (9)

Extractive Capitalism: How Commodities and Cronyism Drive the Global Economy 

Llibre resumit amb IA.

El llibre "Extractive Capitalism: How Commodities and Cronyism Drive the Global Economy" de Laleh Khalili és una exploració detallada i crítica de com la producció i el comerç de matèries primeres fonamentals, com el petroli i la sorra, impulsen l'economia global, generant alhora vastes desigualtats i devastació ambiental. Dedicat a la seva família, l'obra es proposa desvelar les capes de secretisme que envolten aquestes indústries globals.

L'autora, Laleh Khalili, professora d'Estudis del Golf i amb experiència com a consultora i enginyera, aporta una perspectiva que connecta la geopolítica amb la vida quotidiana, l'economia material amb les finances abstractes. El seu pare era geòleg del petroli a l'Iran, un país amb una història profunda amb el petroli, i ella mateixa va estudiar enginyeria química, obtenint una visió de primera mà de la indústria.

El fil conductor del llibre és la idea que el capitalisme modern té les seves arrels profundes en el colonialisme, la despossessió de terres indígenes, l'esclavitud, i l'explotació de recursos i mà d'obra. Les corporacions multinacionals, que van ser eines inicials de control colonial, continuen sent el cor de les indústries extractives avui dia.

El llibre s'estructura al voltant de diversos capítols, cadascun explorant una faceta diferent del capitalisme extractiu:

  • El Món del Petroli (Shipping Oil, A World Built on Sand and Oil, We Blitzed It):
    • El petroli ha estat el motor de l'expansió econòmica i militar d'imperis, des del Regne Unit fins als Estats Units. Les grans companyies petrolieres nord-americanes i britàniques, conegudes com les "Set Germanes" (Anglo-Iranian Oil Company/BP, Gulf Oil, Standard Oil of California/Chevron, Standard Oil of New Jersey/Exxon, Standard Oil of New York/Mobil, Shell i Texaco), van construir un càrtel que controlava la indústria petroliera amb el suport dels governs.
    • Aquest control va permetre que el petroli s'extreigués, transportés, refinés i vengués a preus elevats, generant productes com plàstics, combustible per a vehicles i forces militars, estandarditzant les pràctiques empresarials a favor dels països poderosos.
    • La lluita per la sobirania dels recursos per part de les nacions descolonitzades, com la nacionalització del petroli a l'Iran per Mohammad Mosaddegh el 1951, va ser un "transfer no violent de riquesa global" significatiu. Figures com Abdullah Turayqi (el "Xeic Roig"), cofundador de l'OPEC, van somiar amb un petroli com a bé públic i una redistribució dels ingressos. No obstant això, aquesta visió es va veure frustrada en gran part, i la nacionalització del petroli sovint ha beneficiat a les elits governants dels estats productors, reproduint relacions polítiques colonials a escala regional.
    • La financialització del comerç de petroli, amb la introducció de contractes de futurs i opcions, ha permès als especuladors obtenir beneficis massius, fins i tot quan els preus del petroli cauen per sota de zero, com va passar durant la pandèmia de COVID-19. Els Estats Units s'han consolidat com el productor i consumidor de petroli més gran del món, en part gràcies al fracking, que també té un impacte devastador en els ecosistemes i les comunitats indígenes.
  • La Sorra com a Mercaderia (A World Built on Sand and Oil):
    • La sorra és el segon recurs natural més consumit al món per volum després de l'aigua, essencial per al formigó, el vidre i l'electrònica. Tot i ser abundant, la seva extracció i comerç també són una font de desigualtats globals i espoliació ecològica.
    • La demanda de sorra s'ha disparat amb la urbanització i l'expansió de la indústria electrònica, i la sorra utilitzada en el fracking té característiques molt específiques.
    • El comerç il·legal de sorra és rampant, destruint ecosistemes costaners i fluvials, i posant en perill la vida d'activistes locals.
  • Logística i Transport Marítim (Shipping Oil, Agent Untraceable, Owner Not Responding):
    • Les complexes infraestructures logístiques i de transport, particularment en el petroli, han estat controlades històricament per les grans companyies petrolieres.
    • La pandèmia de COVID-19 va revelar la vulnerabilitat d'aquestes cadenes de subministrament, amb vaixells tancats als ports per la caiguda de la demanda i la fluctuació dels preus del petroli.
    • El llibre posa el focus en les condicions laborals precàries dels mariners, molts dels quals són abandonats en vaixells sense combustible, electricitat ni aigua, especialment en vaixells amb "banderes de conveniència" (registrats en països amb regulacions laborals i ambientals laxes). Es narra el cas de Muhammad Aisha, retingut sol en un vaixell durant gairebé quatre anys.
    • La indústria de les assegurances, concentrada en entitats com Lloyd's de Londres, té una història vinculada a l'esclavitud i ara facilita el comerç global sense escrutini, incloent fraus i ocultació de responsabilitats.
  • Les Elits i la Ostentació (Showing Off: Superyachts):
    • En contrast amb l'explotació laboral, el llibre destaca la luxosa vida dels bilionaris i oligarques que es beneficien de les laxes regulacions, exemplificada pels superiots.
    • Aquests iots són símbols d'extrema riquesa i desigualtat, amb costos astronòmics de manteniment i una tripulació que sovint treballa en condicions precàries. La pandèmia va augmentar les vendes de superiots, ja que els rics buscaven escapar del confinament al mar.
    • L'ús de complexos sistemes de shell companies en paradisos fiscals permet ocultar la propietat i evitar l'escrutini fiscal i regulador. Aquesta elit també busca escapar de la regulació i la "plebs" a través d'illes privades, jets privats i fins i tot projectes de colonització espacial.
  • Guanos a Armes: Les Illes Chagos (Guano to Guns: The Chagos Islands):
    • Les illes han estat històricament desitjables per les potències marítimes tant pels seus recursos (com el guano i la copra) com per la seva utilitat estratègica militar.
    • El cas de les Illes Chagos, desposseïdes de Maurici per crear la British Indian Ocean Territory (BIOT) i la base militar nord-americana de Diego Garcia, és un exemple flagrant de colonialisme continuat i expulsió de la població indígena en nom de l'interès estratègic.
    • Diego Garcia s'ha utilitzat com a centre d'operacions en la "Guerra contra el Terror", incloent-hi la detenció i tortura de presoners.
  • Generals i Lideratge Corporatiu (Stupid Questions: Generals and Corporate Leadership):
    • El llibre critica la fusió entre el poder militar i el capitalisme extractiu, especialment la transició d'antics oficials de les Forces Especials dels EUA a càrrecs lucratius en empreses de consultoria i consells d'administració.
    • Aquesta tendència es reflecteix en la publicació de manuals d'autoajuda empresarial escrits per ex-generals com Stanley McChrystal, que presenten les tàctiques militars com a models per a l'èxit corporatiu, sovint amb un discurs que dissimula la violència i l'explotació.
    • Aquestes connexions també faciliten contractes lucratius amb el govern, fins i tot quan els resultats són qüestionables.
  • Consultoria de Gestió (Management Consulting: In Clover):
    • Les grans firmes de consultoria, com McKinsey, KPMG i Deloitte, són "engranatges crucials" del capitalisme extractiu.
    • Són acusades de facilitar la "captura de l'estat" (com en el cas dels Gupta a Sud-àfrica), reduir els costos laborals, desmantellar proteccions al consumidor i organismes reguladors, i saquejar institucions públiques.
    • La seva "teologia del capital" prioritza el benefici, la substitució de treballadors per màquines, i un enfocament en la "eficiència" que sovint condueix a l'explotació i la pèrdua de llocs de treball. Han obtingut beneficis massius de contractes governamentals durant crisis com la pandèmia de COVID-19.
    • A l'estranger, han col·laborat amb règims repressius, com el de Mohammed bin Salman a l'Aràbia Saudita, per a projectes de "visió" que prometen futuristes ciutats ("Neom") però que es basen en l'expropiació de terres i l'explotació de treballadors migrants.
  • Capital "Woke" i Polítiques de Desenvolupament (Woke Capital: Private Equity and Developmental Politics):
    • El llibre analitza el concepte de "capital woke" i inversors ESG, que sovint són criticats per la dreta, però que, en realitat, perpetuen l'acumulació de capital a través de noves formes.
    • S'examina el cas d'Arif Naqvi i la seva empresa de capital privat Abraaj, que va operar en "mercats emergents" amb la pretensió d'un "impacte inversor". Tot i les seves connexions amb figures globals, la seva història va acabar en frau i la fallida dels projectes promesos.
    • La "indústria del desenvolupament" des del segle XX ha estat un vehicle per a l'extracció de recursos i el control econòmic de les antigues colònies per part de les potències occidentals. Aquestes polítiques, amb la seva insistència en el "creixement" i la inversió estrangera, sovint soscaven la sobirania local i l'equitat.
  • Iniciativa de la Franja i la Ruta i els seus Rivals (Growing Pains: Belt and Road Initiative and Its Rivals):
    • El llibre explora la Iniciativa de la Franja i la Ruta de la Xina com una nova manifestació d'influència global, contrastant amb els models colonials europeus i els programes de desenvolupament nord-americans.
    • Tot i que prometen infraestructures molt necessàries, els projectes de la BRI també generen preocupacions sobre el "parany del deute", la falta de transparència, l'explotació laboral i les conseqüències geopolítiques, incloent l'ús de seguretat privada per protegir els interessos de les empreses xineses.
    • La competència entre la Xina i els Estats Units per la influència global és evident en iniciatives rivals com I2U2 i l'Indian Middle East Economic Corridor, que busquen connectar l'Índia, Israel, els Emirats Àrabs Units i els Estats Units en una aliança econòmica i militar.
  • El Món Crema: El Canvi Climàtic i els Atacs al Mar Roig (Fiddling While the World Burns, The World Burns):
    • Les conferències climàtiques (COP) són presentades com a escenaris on el "capital verd" i els lobbies dels combustibles fòssils perpetuen un enfocament que evita canvis reals en la producció i el consum. Es promouen tecnologies no provades com la captura de carboni, i es parla de "transició justa" mentre l'extracció continua.
    • L'atac dels Huthis als vaixells al Mar Roig, en suport als palestins, és un exemple recent de com els conflictes geopolítics i els interessos econòmics (com la indústria del transport marítim i del petroli) s'entrellacen i tenen conseqüències globals, afectant les cadenes de subministrament i els preus de les assegurances.

En resum, el llibre de Khalili argumenta que el capitalisme extractiu és un sistema global i interdependent, arrelat en la història colonial i perpetuat per corporacions, governs i elits, que explota la mà d'obra i els recursos naturals, genera desigualtat massiva i impulsa la devastació ambiental, alhora que molts dels seus mecanismes operen darrere de capes de secretisme i complexitat financera i logística. La "prescripció" de Turayqi d'un petroli com a bé públic i una distribució equitativa dels beneficis dista molt de la realitat actual.


05 de maig 2025

Manual d'instruccions sobre com desmuntar el NHS en 10 passos

How to Dismantle the NHS in 10 Easy Steps

Resum del llibre amb IA.

El llibre, escrit per Youssef El-Gingihy, un metge de capçalera en exercici a Londres, ofereix una explicació "precisa i devastadora" de com el National Health Service (NHS) del Regne Unit, un servei de salut pública que "durant molt de temps ha estat l'enveja del món", està sent "furtivament desmembrat per a beneficis privats i corporatius". El-Gingihy, que va ser "en gran mesura inconscient" del que estava passant al NHS com a estudiant de medicina i metge resident, es va adonar de les implicacions de les reformes amb la Health and Social Care Act (HSCA) de 2012. Va escriure el llibre per "comunicar al públic en termes concisos i accessibles què està passant realment", ja que sent que el govern i els mitjans majoritaris no han informat el públic. La seva pròpia experiència amb una malaltia greu, que va ser salvada pel NHS, va reafirmar la seva resolució de lluitar per garantir una atenció sanitària universal, integral i gratuïta.

El llibre traça com el NHS s'ha convertit "insidiosament en un sistema d'atenció sanitària basat en el mercat" en els darrers 25 anys, un procés que s'està accelerant sota el govern conservador i que posa en perill l'existència mateixa del servei. L'autor argumenta que el NHS està sent "trencat en un sistema d'assegurances basat en el model dels Estats Units", amb grans multinacionals "obrint l'ostra del NHS" després de l'HSCA 2012. Aquest procés s'emmarca en el "turbo-carregat neoliberalisme", una doctrina ideològica que inclou la privatització, la financialització, la desregulació i la reducció del sector públic.

La tesi central del llibre és que hi ha un "esforç sota mà per privatitzar i desmantellar el NHS", un procés que s'ha dut a terme "per mitjà de l'engany" i "d'amagat", ja que el NHS és "la cosa més propera que tenen els anglesos a una religió" i un atac frontal seria "suïcidi electoral". L'autor detalla aquest procés pas a pas, mostrant que "cada govern durant els darrers trenta anys ha contribuït a la desaparició del orgull del Regne Unit".

El llibre està estructurat al voltant de deu passos, cadascun descrivint una faceta del procés de desmantellament:

  1. Pas U: Crear un Mercat Intern: Introduït sota Margaret Thatcher el 1990 per Ken Clarke, llavors secretari de Salut. Es diu que el cost d'executar un mercat intern del NHS s'estima entre 4.5 i 10 mil milions de lliures a l'any. Les reformes recents, com l'HSCA, podrien augmentar els costos administratius fins al 30%, similar al model dels EUA.
  2. Pas Dos: Introduir les Associacions Publico-Privades: Inclou Independent Sector Treatment Centres (ISTCs) i Private Finance Initiatives (PFIs). Els ISTCs van servir com a "punt d'entrada per al sector privat" per a treballs lucratius de gran volum i baix risc, utilitzant el logotip del NHS, cosa que manté els pacients a les fosques sobre qui proporciona la seva atenció. Els PFIs, expandits per New Labour, van ser utilitzats per construir hospitals, mantenint el deute "fora dels llibres del Tresor". Tanmateix, els reemborsaments d'aquests projectes són "exorbitants", i els projectes sovint no han estat transparents, sent impulsats per "interessos de la City". Aquests sistemes han permès que el sector privat i individus "amb un alt patrimoni net hagin desviat diners públics", generant "deutes pitjors".
  3. Pas Tres: Facilitar l'Adquisició Corporativa (AKA Organitzar una Gran Venda): Abasta l'externalització de serveis com l'atenció fora d'hores (OOH), on empreses privades com Harmoni i Serco van guanyar contractes. Harmoni, per exemple, va créixer significativament el seu volum de negoci i va ser venuda a una altra empresa privada, enriquint els seus propietaris de GP. També inclou la introducció de Foundation Trusts, que van convertir els hospitals en "empreses semi-independents", i nous contractes per a metges de capçalera i consultors que van conduir a l'externalització de l'atenció OOH. S'analitzen les "policlíniques" i la "cura integrada" (basada en models com Kaiser Permanente dels EUA), que, malgrat les idees subjacents potencialment bones (gestió de condicions cròniques a la comunitat, minimització de l'atenció hospitalària), sovint s'han vinculat a la privatització, els costos elevats i la reconfiguració de la infraestructura per reduir els hospitals del NHS. La salut mental, per exemple, ha vist un augment de proveïdors privats com el Priory Group, que rep una gran part dels seus ingressos del sector públic. El sistema de pagament per resultats i els dèficits hospitalaris (sovint a causa dels deutes PFI) també han contribuït a la situació. El capítol identifica els "guanyadors corporatius", incloent empreses sanitàries privades (Care UK, Tribal, Netcare, UnitedHealth), empreses d'IT del NHS, grans empreses de serveis (neteja, restauració), i consorcis PFI. Es perfilen grans corporacions com Serco, Lockheed Martin, Netcare (implicada en escàndols de tràfic d'òrgans), i UnitedHealth (amb enormes ingressos i multes per frau als EUA), així com consultories de gestió com McKinsey (amb "empremtes per totes les reformes del NHS").
  4. Pas Quatre: Instal·lar una Porta Giratòria: Detalla el moviment de polítics i alts funcionaris del govern i del NHS cap a llocs ben remunerats en empreses privades del sector sanitari i de consultoria. Exemples inclouen Andrew Lansley (secretari de Salut) assessorant empreses farmacèutiques i de capital privat, Alan Milburn (secretari de Salut) convertint-se en assessor d'empreses de capital privat i farmacèutiques, Patricia Hewitt (secretària de Salut) assessorant empreses privades i sent filmada oferint usar els seus contactes. Simon Stevens (cap del NHS England), anteriorment cap de la divisió europea de UnitedHealth, és descrit com a clau per a les victòries de contractes per a l'empresa als EUA i al Regne Unit, i un defensor de l'exportació de l'"ecosistema sanitari" dels EUA a nivell internacional. Nick Seddon, un antic assessor especial d'Andrew Lansley, es va convertir en cap de comunicacions de Circle (la primera empresa privada a dirigir un hospital del NHS) i després executiu d'Optum, la branca britànica de UnitedHealth.
  5. Pas Cinc: Executar una Campanya de Calúmnies (PR Smear Campaign): Argumenta que hi ha una campanya per soscavar la confiança pública en l'assequibilitat i els estàndards d'atenció del NHS, sovint sense base en dades reals. Es citen exemples de com les dades sobre despeses i resultats s'han presentat de manera enganyosa per donar suport a l'agenda de reformes. L'objectiu és crear una "crisi manufacturada" per justificar les polítiques.
  6. Pas Sis: Legislar per al Desmantellament del NHS: Se centra principalment en la Health and Social Care Act (HSCA) de 2012. Es descriu com una legislació deliberadament complexa que, sota el "fum del joc" d'un llenguatge eufemístic com "Alliberant el NHS", té com a objectiu la implementació de reformes de lliure mercat. Un dels aspectes clau és la secció 75, que obliga a la licitació dels contractes del NHS a proveïdors privats, aplicant el dret de la competència de la UE, cosa que "fa pràcticament impossible aturar la seva invasió financerament - i per tant políticament". L'Act també elimina el deure legal del secretari de Salut de proporcionar un servei de salut nacional per a tots, delegant la responsabilitat als Clinical Commissioning Groups (CCGs), que poden restringir els serveis i augmentar el racionament. Monitor (ara part de NHS Improvement) esdevé el regulador econòmic amb poder per fer complir la competència. El procés de licitació és costós i sovint "manipulat a favor de les empreses més grans" que tenen els recursos necessaris.
  7. Pas Set: Conspirar contra el NHS: Revela que els plans de privatització es remunten als anys 80 sota Thatcher, basats en documents de think-tanks. Un document del Central Policy Review Staff de 1982 proposava "posar fi a la provisió estatal d'atenció sanitària per a la major part de la població" i que "aquells que busquessin atenció sanitària haguessin de pagar-la". L'enfocament recomanat era "poc a poc" i "d'amagat", destruint monopolis legals, fragmentant el servei i utilitzant "una sèrie sencera de tècniques diferents per intentar i empènyer-los de nou al sector privat". S'esmenten figures com Oliver Letwin i John Redwood i els seus treballs de think-tanks, incloent "Britain's Biggest Enterprise" i Madsen Pirie de l'Adam Smith Institute amb "The Health of Nations", que van anticipar reformes posteriors. Les arrels de les reformes actuals es remunten a un discurs de Lansley el 2005, influenciat per la privatització de serveis públics. També es connecta el procés amb el Fòrum Econòmic Mundial (WEF) de Davos, que ha produït informes sobre la transformació dels sistemes sanitaris globals, amb figures clau del NHS i del sector privat participant en aquests grups de planificació.
  8. Pas Vuit: Preparar la Tempesta Perfecta: Argumenta que la crisi financera de 2008 va ser utilitzada per justificar "estalvis d'eficiència" (retallades massives). Informes de consultores com McKinsey van recomanar la reducció de personal. A més, hi ha plans de reestructuració que impliquen el tancament d'hospitals o la reducció de serveis. La venda de terrenys i actius del NHS, recomanada pel Naylor Review, és vista com a irreversible i una forma de generar inversió a través de col·laboracions publico-privades. Els plans de reconfiguració a diverses àrees s'han associat amb pagaments milionaris a consultores privades.
  9. Pas Nou: Redissenyar la Força Laboral: Explica com les disputes laborals, com la dels metges residents pel seu contracte el 2016, s'utilitzen per debilitar la resistència i preparar el terreny per a la privatització. El nou contracte pretenia reduir la nòmina redefinint les "hores antisocials", la qual cosa, segons l'autor, és "el més costós overhead per a qualsevol organització". Es destaca la manca de suport de l'establishment mèdic i la necessitat d'un "moviment de masses de base àmplia" per salvar el NHS. També es critiquen figures laboristes com Heidi Alexander i Owen Smith per les seves posicions percebudes en privatització i els seus vincles amb el sector privat.
  10. Pas Deu: Reestructurar el NHS en un Sistema d'Assegurances a l'Estil dels EUA: Descriu la fase actual del procés, on el NHS s'està "transformant en un paraigua per a la compra de proveïdors privats, reduït a una insígnia". S'estan implementant els Accountable/Integrated Care Systems (ACS/ICS) i Accountable Care Organizations (ACOs), basats en models dels EUA. Aquests sistemes impliquen que diverses entitats (incloses les empreses privades) seran responsables de gestionar i controlar els pressupostos i la prestació de serveis, "fragmentant el NHS en segments per a l'adquisició corporativa". Les ACOs poden ser gestionades per proveïdors privats, i l'autor esmenta contractes atorgats a empreses com Capita i Centene Corporation dels EUA per desenvolupar aquests plans. La reestructuració també inclou la creació de "super-aliances" o "super-partnerships" de metges de capçalera, l'entrada de serveis privats de GP (com GP at Hand de Babylon) que podrien soscavar l'equitat, i les associacions entre trusts del NHS i empreses privades (com HCA) per gestionar serveis. Es veu com la saturació del mercat sanitari dels EUA impulsa les corporacions nord-americanes a expandir-se globalment, incloent el Regne Unit. El llibre també menciona els pressupostos sanitaris personals com un "cavall de Troia per a la privatització", ja que podrien requerir pagaments addicionals i afavorir les companyies d'assegurances. Es preveu un futur on hi hagi "pacients que gestionen el seu pressupost sota un NHS modelat en proveïdors d'assegurances estatals com Medicare als EUA, amb CCGs actuant com a 'pools' d'assegurances". Les retallades en el finançament de la medicina de capçalera, especialment a les zones desafavorides, podrien forçar el tancament de consultoris o la seva fusió, atraient inversió privada. Finalment, es discuteix com els acords de comerç internacionals (TTIP, CETA), tot i que el Regne Unit va deixar la UE, podrien "bloquejar" la privatització a nivell de dret internacional, dificultant la renacionalització.

En resum, el llibre argumenta que el desmantellament del NHS és un procés planificat de dècades, dut a terme per governs successius a través de mecanismes complexos i sovint poc transparents, amb l'objectiu final de convertir un servei públic finançat per impostos en un sistema d'assegurances basat en el model dels Estats Units. El-Gingihy argumenta que això es fa en benefici d'elits corporatives i financeres, a costa de l'equitat, l'eficiència i la naturalesa pública del servei. El llibre també proposa solucions sobre "com podem recuperar el nostre NHS" i destaca el paper dels grups de base. Suggereix que la renacionalització, la transparència i la inversió pública massiva són necessàries, i que el NHS hauria de ser gestionat per professionals sanitaris, pacients i comunitats, finançat pels contribuents.