Es mostren les entrades ordenades per data per a la consulta risk adjustment. Ordena per rellevància Mostra totes les entrades

18 de febrer 2026

Un horitzó pel sistema públic als USA

Modernizing Medicare: Harnessing the Power of Consumer Choice and Market Competition

 El llibre "Modernizing Medicare: Harnessing the Power of Consumer Choice and Market Competition" (2023), editat per Robert Emmet Moffit i Marie Fishpaw, és una obra col·lectiva que proposa una reforma estructural profunda del programa Medicare als Estats Units. La tesi central del llibre és que, per salvar el sistema de la insolvència i millorar l'atenció als ciutadans, cal passar d'un model de planificació centralitzada a un sistema basat en la llibertat d'elecció dels consumidors i la competència del mercat.

A continuació se'n presenta un resum detallat basat en les fonts:

1. El context: Una crisi financera imminent

El llibre comença alertant sobre la precària situació financera de Medicare. S'estima que el Fons Fiduciari de l'Assegurança Hospitalària (Part A) serà insolvent l'any 2028, cosa que comportaria retallades automàtiques en els pagaments als proveïdors i posaria en risc l'accés dels beneficiaris a l'atenció mèdica,. A més, la despesa total de Medicare creix a un ritme del 8% anual, molt més ràpid que l'economia o els salaris. Aquesta situació es veu agreujada pel canvi demogràfic: el 2030 només hi haurà 2,5 treballadors per cada beneficiari.

2. El model d'èxit: Medicare Advantage i la Part D

Els autors argumenten que ja existeixen models dins del sistema que funcionen millor que el mètode tradicional de "pagament per servei" (FFS),.

  • Medicare Advantage (MA): Un sistema on plans privats competeixen per oferir cobertura integral. Ha demostrat reduir les hospitalitzacions i oferir millors resultats mèdics (com una mortalitat un 33% més baixa en certs períodes) que el sistema tradicional.
  • Medicare Part D (Medicaments): Funciona mitjançant negociacions privades entre plans i fabricants. Les despeses han estat un 48% inferiors a les projeccions originals del 2004, demostrant que la competència controla els costos millor que la regulació governamental.

3. La proposta clau: El "Premium Support"

La reforma proposada es basa en el model de "premium support" (suport a la prima),. En aquest sistema:

  • El govern no paga directament per cada servei mèdic, sinó que fa una contribució anual fixa (definida) per cada beneficiari perquè aquest compri el pla de salut que prefereixi.
  • L'import d'aquesta contribució es determina mitjançant subhastes competitives (bidding) entre els plans.
  • Si un beneficiari tria un pla més car que la contribució del govern, paga la diferència; si tria un de més barat, pot estalviar diners o rebre beneficis addicionals.

4. Reformes estructurals necessàries

Perquè aquest mercat sigui eficient, el llibre proposa diverses mesures tècniques:

  • Modernitzar el Medicare tradicional: El sistema antic s'ha d'actualitzar per poder competir en igualtat de condicions. Això inclou combinar les Parts A i B en un sol programa, simplificar els co-pagaments i establir un límit màxim de despesa de butxaca (catastrophic protection), quelcom que el sistema tradicional actualment no té.
  • Inscripció per defecte: Proposen que els nous beneficiaris siguin inscrits automàticament a Medicare Advantage (amb l'opció de sortir-ne), tal com es fa amb molts plans de jubilació privats, per fomentar la participació en el sistema més eficient.
  • Ajustament de riscos (Risk Adjustment): Cal millorar el sistema per assegurar que els plans rebin pagaments justos segons la salut dels seus enrollees, evitant que els plans evitin els pacients més malalts i prevenint manipulacions de dades per part de les asseguradores.

5. Beneficis econòmics i reptes polítics

L'anàlisi de Douglas Holtz-Eakin conclou que la transició al "premium support" podria reduir els costos totals del programa en un 11,5%, generant un estalvi estimat de 2,2 bilions de dòlars en 10 anys per als contribuents i els beneficiaris.

No obstant això, el llibre reconeix que la reforma és difícil des d'una perspectiva de "public choice" (elecció pública). Els votants sovint perceben qualsevol canvi en Medicare com una amenaça als seus interessos personals, la qual cosa converteix el programa en el "tercer rail" de la política nord-americana. Els autors conclouen que només quan les conseqüències del deute i els dèficits siguin evidents per a la majoria, es realitzarà que la competència és el camí més segur per preservar el programa.


22 de novembre 2025

Economia de l'assegurança (6)

 Selection in Insurance Markets: Theory and Empirics in Pictures

Resum de l'article "Selection in Insurance Markets: Theory and Empirics in Pictures", escrit per Liran Einav i Amy Finkelstein on es presenta un marc gràfic unificat per analitzar la teoria, les extensions i la feina empírica recent sobre la selecció en els mercats d'assegurances, utilitzant una aproximació visual que es basa en un treball previ dels autors amb Mark Cullen. Es recomana consultar les figures a la referència en PDF i si no heu llegit Economia de l'Assegurança (5), feu-ho.

L'assaig aborda la ubiqüitat de la intervenció governamental en els mercats d'assegurances (des de programes socials com la Seguretat Social i Medicare fins a mercats privats molt regulats). La raó teòrica fonamental d'aquesta intervenció és el problema de la selecció adversa, una teoria clàssica dels anys 70. Tot i la importància d'aquesta teoria, l'examen empíric sistemàtic de la selecció és un desenvolupament relativament recent, que ha guanyat un impuls considerable en l'última dècada.


1. El Marc Gràfic per a la Selecció Adversa Clàssica

El marc gràfic (basat en el cas de llibre de text) analitza un mercat on les empreses, neutres al risc i en competència perfecta, ofereixen un contracte d'assegurança únic. Els individus, aversos al risc, només difereixen en la seva probabilitat (coneguda privadament) d'incórrer en la pèrdua.

Definició i Ineficiència

  • Eix Vertical: Preu i cost esperat del contracte.
  • Eix Horitzontal: Quantitat d'assegurança demandada (fracció d'individus assegurats).
  • Demanda: En aquest entorn, la disposició a pagar d'un individu avers al risc és la suma del cost esperat i la prima de risc (la distància vertical entre la corba de Demanda i la corba de Cost Marginal).
  • Cost Marginal (MC) i Selecció Adversa: En l'entorn de llibre de text, la disposició a pagar és creixent amb el tipus de risc (cost esperat) de l'individu. Això implica una corba MC amb pendent negatiu. La selecció adversa es defineix pel fet que els individus amb la màxima disposició a pagar són els més costosos d'assegurar per a l'empresa.
  • Enllaç Demanda-Cost: La característica distintiva dels mercats de selecció és que les corbes de demanda i cost estan estretament lligades, ja que el tipus de risc de l'individu afecta tant la demanda com el cost.

Ineficiència i Equilibri

  • Assignació Eficient ($Q_{max}$): Atès que la demanda sempre està per sobre del cost marginal (perquè la prima de risc és positiva), és eficient que tots els individus estiguin assegurats ($Q_{eff} = Q_{max}$).
  • Equilibri Competitiu: L'equilibri competitiu es produeix on la corba de Demanda s'interseca amb la corba de Cost Mitjà (AC).
  • Ineficiència Fonamental: A causa de la selecció adversa (MC amb pendent negatiu), el cost mitjà (AC) sempre es troba per sobre del cost marginal (MC). Per tant, la intersecció amb la demanda es produeix a una quantitat inferior a l'eficient ($Q_{eqm} < Q_{max}$).
  • Conseqüència: El resultat clàssic és la sub-assegurança. Els individus amb els costos esperats més baixos romanen sense assegurar, malgrat que la valoren per sobre del seu cost esperat, perquè la corba AC no sempre està per sota de la demanda.
  • Pèrdua de Benestar (Deadweight Loss): La pèrdua de benestar associada a aquesta sub-assegurança és quantificada per l'àrea del trapezi de pèrdua de pes mort (DCEF a la Figura 1).

Casos Extrems

L'article il·lustra que la selecció adversa pot produir resultats molt variables:

  • Cap Cost d'Eficiència (Panel A, Figura 2): Si la corba AC roman per sota de la demanda (per exemple, si la variació del risc és petita o l'aversió al risc és alta), l'equilibri és igual a l'assignació eficient ($Q_{eqm} = Q_{max}$).
  • Col·lapse Total (Panel B, Figura 2): Si la corba AC sempre està per sobre de la demanda, l'equilibri competitiu és que ningú està assegurat, fins i tot si l'eficiència requereix que tothom ho estigui. Això il·lustra la dinàmica potencial de l'espiral de mort (death spiral).

Intervencions de Política Pública (Cas Llibre de Text)

  1. Mandat de Compra: La solució canònica és obligar a tothom a comprar assegurança, cosa que produeix el resultat eficient. Tanmateix, la magnitud del benefici de benestar és una qüestió empírica, ja que depèn de la forma de les corbes de cost i demanda.
  2. Subsidi: Un subsidi de suma global cap al preu de la cobertura desplaçaria la demanda cap a fora, reduint la sub-assegurança i la pèrdua de benestar.
  3. Restriccions de Preus: Les regulacions que prohibeixen la discriminació de preus (per exemple, per gènere o raça) poden crear selecció adversa on no n'hi havia, si la informació privada sobre el risc no es captura amb les característiques prohibides. Les implicacions de benestar d'aquestes restriccions són ambigües, ja que depenen de la forma relativa de les corbes.

2. Sortides de l'Entorn de Llibre de Text

L'article estén el marc per incorporar dues característiques importants dels mercats reals que poden revertir els resultats qualitatius:

A. Càrregues Administratives (Loads)

Si s'introdueixen costos administratius addicionals (càrregues) al subministrament d'assegurança, la corba de cost es desplaça cap amunt.

  • Eficiència Modificada: Ja no és necessàriament eficient assegurar a tots. És eficient assegurar només els individus la disposició a pagar dels quals superi el cost esperat més la càrrega. L'assignació eficient ($Q_{eff}$) ara pot ser inferior a $Q_{max}$ (tots assegurats).
  • Mandat i Excés d'Assegurança: En presència de càrregues, un mandat universal de compra (que assegura $Q_{max}$) pot conduir a un excés d'assegurança respecte a l'òptim social ($Q_{eqm} < Q_{eff} < Q_{max}$ a la Figura 3).
  • Implicació Política: L'efecte net d'un mandat sobre el benestar és ara una qüestió empírica, ja que depèn de si el guany de benestar per pal·liar la sub-assegurança (triangle CDE) és més gran o més petit que la pèrdua de benestar per generar l'excés d'assegurança (triangle EGH).

B. Heterogeneïtat de Preferències (Selecció Avantatjosa)

Els models clàssics assumeixen preferències homogènies, de manera que la disposició a pagar augmenta amb el risc. En la pràctica, l'heterogeneïtat en l'aversió al risc (o altres preferències) pot portar a la selecció avantatjosa.

  • Definició: La selecció avantatjosa es produeix quan els individus amb la màxima disposició a pagar (per exemple, perquè són més aversos al risc o prenen mesures preventives) són els que tenen el cost esperat més baix.
  • Corbes de Cost: La selecció avantatjosa es defineix per una corba MC amb pendent positiu. Quan el preu baixa i entren més individus, el marginal té un cost esperat més alt que els infra-marginals.
  • Excés d'Assegurança: Amb MC amb pendent positiu, la corba AC sempre es troba per sota de MC. En presència de càrregues, la competència de preus fa que s'assegurin massa individus. Això condueix a un excés d'assegurança ($Q_{eqm} > Q_{eff}$ a la Figura 4).
  • Implicació Política: La selecció avantatjosa requereix solucions oposades a la selecció adversa. Les polítiques que graven les pòlisses d'assegurança o prohibeixen la cobertura podrien millorar el benestar, ja que redueixen l'excés d'assegurança.
  • Evidència Empírica: La selecció avantatjosa s'ha documentat en diversos mercats, incloent l'assegurança de cures a llarg termini (on els individus més cautelosos són més propensos a comprar) i l'assegurança Medigap (on els individus amb major capacitat cognitiva trien més cobertura i tenen menys despeses).

3. Treball Empíric sobre Selecció

La investigació empírica ha evolucionat des de la simple detecció de la selecció fins a la quantificació de les seves conseqüències de benestar.

A. El Test de "Correlació Positiva"

Aquest test és l'aproximació empírica inicial i consisteix a examinar si el cost esperat dels individus assegurats és superior al dels no assegurats.

  • Selecció Adversa: Implica que el cost mitjà dels assegurats ($AC_{insured}$) és superior al cost mitjà dels no assegurats ($AC_{uninsured}$). La diferència en els costos mitjans (segment CF a la Figura 5) és la mesura de la correlació positiva.
  • Resultats Mixtos: Aquesta prova, aplicada en diversos mercats (salut, vida, automòbil), ha donat resultats diversos: en alguns, s'ha trobat selecció adversa; en d'altres, selecció avantatjosa (correlació negativa); i en d'altres, informació simètrica (sense diferència en els costos).

Desafiaments del Test de Correlació Positiva

  1. Confusió amb Risc Moral (Moral Hazard): Tant la selecció adversa com el risc moral poden generar una correlació positiva entre la cobertura i els sinistres. El risc moral es produeix quan els individus assegurats tenen menys incentius per reduir els seus costos esperats. Però, a diferència de la selecció adversa, el govern no té avantatge per reduir els costos de benestar del risc moral. La Figura 6 il·lustra com el risc moral (MC assegurat > MC no assegurat) pot generar la mateixa correlació positiva que la selecció adversa, fins i tot sense cap selecció.
  2. Condicionament de Variables: El test s'ha d'aplicar a un grup d'individus que se'ls ofereix cobertura a preus idèntics, controlant les característiques que utilitzen les empreses per fixar preus (com l'edat o el codi postal).
  3. Mesura de Costos: S'ha d'utilitzar el cost esperat, però els investigadors sovint utilitzen els costos realitzats (sinistres). Això pot ser complicat, ja que els individus no assegurats no tenen "sinistres" observats. Una estratègia és utilitzar dades externes a l'empresa (com certificats de mortalitat) o centrar-se en sinistres menys influenciables per la cobertura (com accidents de cotxe múltiples).

B. Quantificació de les Conseqüències de Benestar

La detecció de la selecció és només el primer pas; cal quantificar els costos de benestar.

  • Problema de la Correlació Positiva: L'article desmenteix la percepció que una correlació positiva més gran impliqui una pèrdua de benestar més gran. La Figura 7 mostra que es poden generar pèrdues de benestar (triangles $CDE_1$ i $CDE_2$) de diferents mides, fins i tot quan la diferència en els costos mitjans (segment CF) és la mateixa.

  • Necessitat de Variació de Preus: Per quantificar el benestar, es requereix una peça de dades addicional: la variació identificadora dels preus.

    • Un experiment ideal implicaria variar aleatòriament el preu ofert. Això permetria traçar la corba de Demanda i la corba AC i, per tant, derivar la corba MC, que és essencial per a l'anàlisi de benestar.
    • Test de la Corba de Cost: Aquesta variació de preus proporciona una prova directa de la selecció independent del risc moral. Si la corba MC és descendent, hi ha selecció adversa; si és ascendent, selecció avantatjosa.

En resum, la quantificació de les pèrdues de benestar requereix estimar la forma i la posició de les corbes de Demanda, AC i MC, una tasca que es facilita molt amb la identificació de la variació de preus.


4. Comentaris Finals i Direccions Futures

L'article reconeix que el marc gràfic s'ha centrat en les distorsions de preus i ha abstraït altres aspectes importants:

  • Competència Imperfecta: El marc és fàcilment adaptable a mercats amb competència imperfecta, tot i que el cost de benestar resultant combinaria els efectes de la selecció i de la competència imperfecta.
  • Disseny de Contractes (Distorsió de Cobertura): Un problema més seriós és que el marc no aborda el fet que la selecció pot distorsionar el conjunt de contractes que s'ofereixen (per exemple, els nivells de franquícia o les característiques de cobertura). La selecció pot reduir dràsticament el conjunt de contractes oferts. Abstraure's d'aquesta conseqüència pot significar perdre una part substancial de les implicacions de benestar de la selecció, cosa que podria explicar per què els treballs empírics existents han trobat efectes de benestar relativament modestos.
  • Desafiament Futur: El repte futur més important, tant teòricament com empíricament, és analitzar mercats on les empreses competeixen tant en el preu com en les característiques del contracte, especialment quan els consumidors tenen múltiples dimensions d'informació privada (risc i preferències).
PS. Li pregunto a la IA sobre l'impacte de la selecció adversa a l'assegurança de salut i em diu:

Anàlisi estructurada sobre com els economistes detecten aquest fenomen i quin impacte real té en els preus i el benestar.


1. El Concepte Teòric vs. La Realitat Empírica

La teoria clàssica (model Rothschild-Stiglitz, 1976) prediu que, si els clients saben més sobre la seva salut que l'asseguradora (asimetria d'informació):

  1. Les persones amb més risc compraran més cobertura (i les de baix risc, menys).

  2. Això apujarà el preu mitjà, expulsant els sans del mercat.

  3. Es pot produir una "espiral de la mort" on el mercat col·lapsa.

Empíricament, però, això no sempre es compleix. Els estudis mostren resultats mixtos que depenen del disseny del mercat.


2. Com es detecta? (La prova de foc)

El mètode estàndard per mesurar l'impacte empíric és el Test de Correlació Positiva (popularitzat per Chiappori i Salanié).

Els economistes busquen si existeix una correlació positiva entre la quantitat de cobertura (C) i el risc ex-post (sinistralitat real, R), condicionat a la informació que l'asseguradora ja té (X):

Corr(C, R | X) > 0
  • Si la correlació és positiva: Hi ha evidència de selecció adversa (o risc moral).

  • Si és zero o negativa: El mercat funciona eficientment o hi ha "selecció avantatjosa".

El problema empíric: És molt difícil distingir matemàticament entre Selecció Adversa (sóc malalt, per tant compro assegurança) i Risc Moral (compro assegurança, per tant vaig més al metge).


3. Evidència de l'Impacte: Els dos escenaris

A nivell empíric, trobem dos tipus d'impacte diametralment oposats:

A. L'Escenari de "L'Espiral de la Mort" (Confirmació)

L'estudi empíric més famós que demostra un impacte devastador és el de Cutler & Reber (1998) sobre els empleats de la Universitat de Harvard.

  • El Cas: Harvard va canviar el sistema de pagament, fent que els empleats paguessin més si volien el pla "generós" (PPO) en lloc del bàsic (HMO).

  • L'Impacte: Els empleats joves i sans van abandonar el pla generós per estalviar diners. Només hi van quedar els més malalts i grans.

  • Resultat: El preu del pla generós es va disparar tant que va desaparèixer del mercat. Això va quantificar una pèrdua de benestar social d'entre el 2% i el 4%.

B. La "Selecció Avantatjosa" (La Sorpresa)

Molts estudis (per exemple, en assegurances Medigap als EUA o al mercat d'automòbils) troben una correlació negativa.

  • El Fenomen: La gent que compra més assegurança té menys accidents o malalties.

  • Per què? La aversió al risc. La mateixa prudència que fa que algú compri una bona assegurança també fa que es cuidi més, condueixi millor o segueixi els tractaments mèdics.

  • Impacte Empíric: En aquests casos, la selecció adversa queda neutralitzada i el mercat és estable sense intervenció.


4. Conseqüències Econòmiques Mesurades

Quan la selecció adversa és present (com en el cas de Harvard o mercats sense regulació forta), l'anàlisi empírica destaca tres impactes clau:

  1. Distorsió de Preus: Els preus no reflecteixen el cost marginal real, sinó el cost mitjà dels "pitjors" riscos. Això fa que l'assegurança sigui artificialment cara per a la classe mitjana sana.

  2. Sub-assegurament: Empíricament, es demostra que molta gent que voldria estar assegurada (i podria pagar un preu just) queda fora del mercat perquè el preu està inflat pels usuaris d'alt risc.

  3. Segmentació: Les asseguradores dissenyen pòlisses complexes no per donar valor, sinó per "espantar" els clients de mal pronòstic (per exemple, posant copagaments molt alts en medicaments per malalties cròniques).

5. Solucions basades en l'evidència

Davant d'aquestes dades, els governs apliquen mecanismes correctors:

  • Mandats (Obligatorietat): Com l'Obamacare als EUA o els sistemes europeus. Si obligues els sans a entrar al mercat ("dumping" de risc bo), els preus baixen per a tothom.

  • Ajust de Risc (Risk Adjustment): Transferències financeres entre asseguradores. Si l'Asseguradora A té clients més malalts que la B, la B ha de pagar a la A.

Resum

L'impacte no és automàtic.

  • En mercats molt competitius i voluntaris (com el dels EUA pre-2010), l'impacte empíric és alt i pot destruir el mercat (Harvard).

  • En mercats amb alta aversió al risc (o on la salut depèn molt de l'estil de vida), l'impacte és baix o nul degut a la selecció avantatjosa.


11 d’abril 2025

El disseny de sistemes de pagament

 A Framework for the Design of Risk-Adjustment Models in Health Care Provider Payment Systems

A partir d'avui aquest blog es trasllada a Substack. Durant unes setmanes serà accessible simultàniament per blogger i per substack. Anoteu l'adreça: econsalut.substack.com

Article resumit amb IA.

L'article A Framework for the Design of Risk-Adjustment Models in Health Care Provider Payment Systems (publicat a Medical Care Research and Review per Andreea Panturu, Richard van Kleef, Frank Eijkenaar i Daniëlle Cattel) desenvolupa un marc conceptual integral per dissenyar models d'ajust de risc (Risk Adjustment, RA) aplicats als pagaments prospectius i Models de Pagament Alternatius (Alternative Payment Models, APM) a proveïdors de salut.


1. Context i Problematització

Els APM busquen augmentar l'eficiència (alta qualitat al menor cost possible) transferint part de la responsabilitat financera dels pagadors (governs o asseguradores) als proveïdors de serveis de salut.

  • Nivell de despesa normativa (Normative spending level): Per calcular el pagament prospectiu adequat per a una població o grup de pacients, el pagador estableix un nivell normatiu de despesa.
  • El paper del RA: Per evitar situacions d'injustícia o desequilibris financers, cal corregir les diferències sistemàtiques en les necessitats de salut de les poblacions ateses mitjançant l'ajust de risc.
  • El problema del One Size Fits All: Sovint s'utilitzen models de RA estàndard dissenyats originàriament per al pagament a asseguradores. Tanmateix, l'ajust de risc per a proveïdors requereix una configuració pròpia, ja que la font de risc i la capacitat d'acció dels proveïdors difereixen segons el context.

2. Classificació de la Variació de la Despesa: Variables C i R

El marc conceptual divideix la variació predictible de la despesa en dues categories fonamentals:

  • Variables C (de compensació): Factors fora del control directe dels proveïdors lligats a les necessitats reals de salut dels pacients (com l'edat, la gravetat de la malaltia o la morbiditat) pels quals el sistema ha de compensar el proveïdor.
  • Variables R (de responsabilitat): Factors que els proveïdors poden influir (com ara la pràctica clínica ineficient, la sobreprovisió o la variació de preus) pels quals els proveïdors han de ser financerament responsables.
  • Variació aleatòria: Risc imprevist i no predictible que habitualment es gestiona mitjançant esquemes de compartició de risc (risk sharing o stop-loss).

3. Els Tres Criteris Clau de Disseny

Els autors identifiquen tres criteris fonamentals que han de guiar la construcció de qualsevol model de RA:

  1. Compensació adequada per a les variables C: Prevé dos problemes de selecció principals:
    • Selecció de risc (Cream skimming / Risk selection): Evita que els proveïdors intentin atreure pacients sans (més rendibles) o rebutjar pacients complexos (infra-compensats).
    • Selecció participativa (Selective participation / Roy selection): Impedeix que els proveïdors amb poblacions d'alt risc abandonin els programes voluntaris de pagament alternatiu si perceben que seran penalitzats financerament.
  2. Cap compensació per a les variables R: Evita dos problemes d'ineficiència:
    • Biaix de l'statu quo (Status quo bias): Impedeix perpetuar ineficiències o patrons de tractament desnecessaris del passat quan el model es basa en dades històriques d'utilització.
    • Incentius per a noves ineficiències de volum i preu: Evita la sobreprovisió de serveis o l'upcoding (reclamació fraudulenta o manipulació de codis diagnòstics per rebre un pagament superior) quan els ajustadors es relacionen directament amb la utilització o diagnòstics controlables pel metge.
  3. Viabilitat (Feasibility):
    • Disponibilitat i infraestructura de dades: Accés a dades individuals o agregades fiables.
    • Acceptabilitat dels actors (Stakeholder acceptability): Garantir la privacitat, la claredat/explicabilitat de la fórmula i l'acceptació per part dels metges i proveïdors per assegurar-ne la participació activa.

4. Les Dues Dimensions del Marc Conceptual

El marc categoritza les opcions i compromisos (trade-offs) de disseny en dues grans dimensions:

Dimensió A: L'elecció dels ajustadors de risc (Choice of Risk Adjusters)

  • Tipus d'informació:
    • Demogràfica i socioeconòmica: És exògena (no manipulable pels proveïdors), però té un poder predictiu baix per si sola.
    • Diagnòstica, d'utilització i de despesa passada: Té un alt poder predictiu de les necessitats de salut (C), però és endògena i pot debilitar els incentius de control de volum i preu o perpetuar ineficiències prèvies.
  • Període temporal de referència (Base period):
    • Prospectiu vs. Concurrent: Els ajustadors concurrents tenen un millor ajust estadístic (R²), però sovint capturen variació aleatòria sense reduir necessàriament els incentius de selecció ni la codificació ineficient en comparació amb els prospectius.
  • Especificació i operacionalització dels ajustadors:
    • Ús d'umbrals (thresholds) acurats en l'ús de medicació per millorar la predictibilitat sense incentivar el consum excessiu de fàrmacs.
    • Aplicació de jerarquies i restriccions (com el sistema ICD o Clinical Risk Groups) per classificar pacients només en la categoria de major gravetat.
    • Incorporació d'interaccions entre ajustadors (p. ex., la combinació de diabetis i insuficiència cardíaca) per capturar efectes no lineals en pacients amb comorbiditats, millorant l'ajust a costa d'una major complexitat tècnica.

Dimensió B: L'elecció dels pesos de pagament (Choice of Payment Weights)

  • Mostra d'estimació (Estimation Sample): La mostra utilitzada per calcular els pesos del model ha de ser el més representativa possible de la població d'interès i reflectir la despesa normativa de l'any de pagament.
  • Intervencions en les dades (Data Interventions):
    • Exclusió de valors atípics (outliers) o pacients registrats només una part de l'any.
    • Correcció del biaix d'statu quo i de la subutilització en grups de baix nivell socioeconòmic (SES) mitjançant ajustos directes en les dades de despesa (p. ex., inflant la despesa de col·lectius afectats per inequitats d'accés).
  • Derivació dels pesos de pagament:
    • Biaix de variable omesa (Omitted-variable bias): Si les variables C i R estan correlacionades, excloure les variables R de l'estimació pot esdevenir un error. Es recomana el mètode explícit de Schokkaert & Van de Voorde: incloure variables R durant l'estimació dels coeficients i neutralitzar-les posteriorment en el càlcul del pagament.
    • Criteris d'optimització: Superar els models estadístics tradicionals basats en Mínims Quadrats Ordinaris (OLS) o GLM i utilitzar funcions d'optimització personalitzades (com la regressió restringida o el machine learning) adaptades als objectius econòmics i d'eficiència del sistema.

5. Conclusions i Recomanacions

  • Inexistència d'un model únic: No existeix una solució universal; el disseny optatiu depèn de l'estructura del sistema de salut, la capacitat de selecció dels proveïdors i la disponibilitat de dades.
  • Decisió normativa fonamental: La separació entre variables C i R és un judici de valor que determina el nivell de responsabilitat financera assumit pel proveïdor.
  • Necessitat de noves mètriques: Els autors fan una crida a desenvolupar noves mètriques d'avaluació basades en principis d'economia del benestar, anant més enllà dels indicadors purament estadístics com el coeficient R².

Una altra versió.

Aquest article presenta un marc conceptual integral per al disseny de models d'ajust de risc (RA) en el context de models de pagament prospectiu a proveïdors d'assistència sanitària. L'objectiu és desenvolupar un marc que expliciti les opcions de disseny i les compensacions associades per tal de personalitzar el disseny de l'RA als sistemes de pagament a proveïdors, tenint en compte els objectius i les característiques del context d'interès.

Introducció (1-3): Durant les últimes dècades, els reguladors i els responsables polítics de la salut han fet esforços per millorar l'eficiència de la prestació d'assistència sanitària mitjançant la reforma dels sistemes de pagament a proveïdors. Específicament, l'eficiència s'ha perseguit mitjançant la introducció d'elements prospectius en els models de pagament, donant lloc a diversos Models de Pagament Alternatius (MPA) com els acords de qualitat alternatius i els pagaments agrupats. Aquests MPA tenen com a objectiu incentivar l'eficiència traslladant (part de) la responsabilitat financera dels pagadors als proveïdors. Una característica típica dels pagaments prospectius a proveïdors és que es basen en un "nivell de despesa normatiu" per a la prestació d'un conjunt predefinit de serveis a una determinada població de pacients. El nivell de despesa normatiu es refereix al nivell de despesa que "hauria de ser" depenent de la població de pacients d'un proveïdor, en lloc de la despesa observada. Un element clau en la determinació dels nivells de despesa normatius és la correcció de les diferències sistemàtiques en les necessitats d'assistència sanitària de les poblacions de pacients dels proveïdors, comunament coneguda com a ajust de risc (RA). L'RA és crucial per garantir un terreny de joc igualitari per als proveïdors i per evitar incentius per a comportaments no desitjats, com la selecció de riscos.

Nova Contribució (8-10): Tot i les contribucions conceptuals existents sobre el disseny de l'RA, actualment no hi ha un marc integral per adaptar el disseny de l'RA al pagament de proveïdors i a les característiques essencials del context. Aquest article desenvolupa aquest marc sintetitzant, ampliant i aplicant coneixements de la literatura existent. La metodologia va incloure una revisió de la literatura combinada amb consultes a experts en el camp de l'RA i els sistemes de pagament. La informació recopilada es va sintetitzar per desenvolupar el marc, del qual van sorgir tres criteris per al disseny de models d'RA i es van agrupar les opcions i les compensacions en dues dimensions principals: (a) la tria dels ajustadors de risc i (b) la tria de les ponderacions de pagament.

Definicions de Conceptes Clau (11-13): Els models de pagament prospectiu i els MPA traslladen la responsabilitat financera dels pagadors als proveïdors per tal d'incentivar el control de costos i l'eficiència. Qualsevol trasllat de responsabilitat financera requereix que el pagador determini el nivell de despesa normatiu, que reflecteix el nivell de despesa apropiat donades les necessitats d'assistència sanitària d'una població i els objectius dels MPA. El nivell de despesa normatiu no fa referència necessàriament al nivell de despesa absolut o òptim, sinó al nivell considerat apropiat donat el nivell/objectius d'eficiència perseguits pel MPA.

Fonts de Variació de la Despesa i el Paper de l'RA i la Mancomunació de Riscos (14-19): Quan s'estableixen nivells de despesa normatius, és important considerar tres fonts de variació de la despesa: (a) variació sistemàtica impulsada per factors fora del control dels proveïdors (variables C o "factors de compensació"), (b) variació sistemàtica impulsada per factors que els proveïdors poden influir (variables R o "factors de responsabilitat"), i (c) variació aleatòria. Per evitar que els proveïdors assumeixin riscos excessius que no poden influir, els MPA solen aplicar alguna forma de mancomunació de riscos. L'RA prospectiu s'utilitza per compensar la variació de la despesa deguda a les variables C. La naturalesa i el grau en què s'ha de compensar la variació de la despesa resultant de les variables C forma el punt de partida d'un model d'RA.

Tres Criteris per al Disseny de Models d'RA (19-26): L'objectiu general de l'RA en els MPA és compensar els proveïdors per la variació de la despesa deguda a les variables C, alhora que els manté responsables de la variació de la despesa deguda a les variables R. Això implica dos criteris clau: (a) compensació adequada per a les variables C i (b) cap compensació per a les variables R. Un tercer criteri important és la viabilitat.

  • Criteri 1: Compensació Adequada per a les Variables C (20-26): Per evitar problemes de selecció, l'RA hauria de compensar adequadament les variables C que són rellevants a la llum de les possibles accions de selecció de riscos per part dels proveïdors (atraure/dissuadir pacients sans/no sans). També hauria de compensar les variables C que varien entre les poblacions de proveïdors per evitar la participació selectiva en el MPA.
  • Criteri 2: Cap Compensació per a les Variables R (26-29): Per evitar ineficiències, l'RA no hauria de compensar les variables R. La compensació per la variació de la despesa de les variables R pot donar lloc a problemes d'eficiència, com la perpetuació de les ineficiències existents ("biaix d'status quo") i la creació d'incentius per a noves ineficiències (reducció dels incentius per al control de volum i preu, codificació ascendent).
  • Criteri 3: Viabilitat (29-30): Un tercer criteri crucial és la viabilitat, que inclou la disponibilitat de dades i l'acceptació per part de totes les parts interessades (pacients, proveïdors, pagadors, reguladors).

Un Marc per al Disseny de Models d'RA (30-31): Aquest marc distingeix entre preguntes de disseny, opcions associades i consideracions i compensacions clau pel que fa a (a) la tria dels ajustadors de risc i (b) la tria de les ponderacions de pagament.

La Tria dels Ajustadors de Risc (31-47): Aquesta secció aborda tres preguntes principals de disseny:

  • Quin tipus d'informació es basa els ajustadors de risc? (32-38): Les opcions inclouen informació demogràfica, socioeconòmica, subjectiva (de salut), diagnòstica, d'utilització, clínica, de despesa (retardada) i del costat de l'oferta. L'ús d'informació endògena (diagnòstics, utilització, despesa) és altament predictiu de la despesa de tipus C, però pot perpetuar ineficiències i introduir nous incentius perversos per al volum i el preu. L'ús d'informació exògena (demogràfica, socioeconòmica) no manté ni introdueix incentius perversos relacionats amb el volum o el preu, però el seu poder predictiu és generalment baix.
  • A quin període de temps (període base) pertany la informació? (38-45): Es pot distingir entre ajustadors concurrrents i prospectius. Els efectes d'incentiu relatius d'aquestes opcions no estan clars a priori.
  • Com dissenyar els ajustadors de risc? (46-47): Això inclou l'especificació de l'escala de mesura, l'operacionalització dels ajustadors (considerant condicions, jerarquies, restriccions) i les interaccions entre ajustadors.

La Tria de les Ponderacions de Pagament (48-60): Per trobar ponderacions de pagament apropiades, els responsables de la presa de decisions s'enfronten a tres decisions principals de disseny:

  • Quina mostra d'estimació? (49-52): Es requereix una mostra d'estimació representativa de la població d'interès i dels nivells de despesa normatius. En la pràctica, sovint s'utilitzen dades històriques i poblacions de pacients similars.
  • Quines intervencions de dades? (52-58): Quan la mostra d'estimació no és representativa, s'han de considerar intervencions de dades sobre la població de pacients i/o les dades de despesa per millorar la coincidència amb la població d'interès i el nivell de despesa normatiu. Això pot incloure correccions per biaixos i inequitats.
  • Com derivar les ponderacions de pagament? (59-60): Això implica decidir quins ajustadors de risc incloure (considerant el biaix de la variable omesa) i quin criteri d'optimització utilitzar per estimar aquestes ponderacions. Les opcions van des de criteris d'optimització estàndard (OLS, GLM) fins a criteris personalitzats (regressió restringida, aprenentatge automàtic).

La Interconnexió Entre les Opcions de Disseny per als Ajustadors de Risc i les Ponderacions de Pagament (61-62): Les decisions de disseny dins i entre aquests dos temes estan altament interrelacionades. Per exemple, la tria de la informació en què es basen els ajustadors de risc afectarà la seva especificació i operacionalització. De la mateixa manera, les decisions sobre com es deriven les ponderacions de pagament depenen tant de la tria dels ajustadors de risc com de la tria de la mostra d'estimació (modificada).

Discussió (63-68): No hi ha un enfocament únic per al disseny de models d'RA, i el disseny adequat pot variar segons la configuració i les evolucions al llarg del temps. És crucial la decisió normativa sobre quines variables es consideren C i quines R. L'abast de la preocupació pels possibles incentius de selecció i control de costos pot variar segons el context. Les consideracions de viabilitat, com la disponibilitat de dades i l'acceptació de les parts interessades, també són importants.

Consideracions Més Amplies per al Disseny de l'RA en el Finançament de l'Assistència Sanitària (69-70): Tot i que aquest article se centra en el pagament a proveïdors, el marc proposat també podria beneficiar altres reformes de finançament, com les iniciatives de participació del consumidor, tot i que es necessita més recerca.

Conclusió (71): El disseny de models d'RA per a sistemes de pagament prospectiu a proveïdors és un exercici complex que requereix una consideració explícita de moltes preguntes, opcions i compensacions difícils. El procés de disseny ha de guiar-se per tres criteris clau: compensació adequada de les variables C, cap compensació de les variables R i viabilitat. Les diverses preguntes i opcions de disseny es poden classificar en la tria dels ajustadors de risc i la tria de les ponderacions de pagament. Es necessita més recerca per donar suport a les decisions normatives sobre les variables C i R, així com per desenvolupar mètriques d'avaluació integrals per a la valoració dels efectes dels incentius.

Referències

A continuació es mostren les referències citades en les fonts:

  • Adams Dudley, R., Medlin, C. A., Hammann, L. B., Cisternas, M. G., Brand, R., Rennie, D. J., & Luft, H. S. (2003). The best of both worlds? Potential of hybrid prospective/concurrent risk adjustment. Medical Care, 41(1), 56–69.
  • American Medical Association. (2019). Improving Risk adjustment in alternative payment models.
  • Andersen, R., & Newman, J. F. (2005). Societal and individual determinants of medical care utilization in the United States. The Milbank Memorial Fund Quarterly. Health and Society, 83(4), 1468-0009.2005.00428.x.
  • Anderson, G. F., & Weller, W. E. (1999). Methods of reducing the financial risk of physicians under capitation. Archives of Family Medicine, 8(2), 149–155.
  • Anthun, K. S. (2021). Predicting diagnostic coding in hospitals: Individual level effects of price incentives. International Journal of Health Economics and Management, 22(2), 129–146.
  • Arrow, K. J. (2004). Uncertainty and the welfare economics of medical care. Bulletin of the World Health Organization, 82(2), 141–149.
  • Ash, A. S., & Ellis, R. P. (2012). Risk-adjusted payment and per-formance assessment for primary care. Medical Care, 50(8), 643–653.
  • Ash, A. S., Mick, E. O., Ellis, R. P., Kiefe, C. I., Allison, J. J., & Clark, M. A. (2017). Social determinants of health in managed care payment formulas. JAMA Internal Medicine, 177(10), 1424–1430.
  • Bäuml, M. (2021). How do hospitals respond to cross price incen-tives inherent in diagnosis-related groups systems? The impor-tance of substitution in the market for sepsis conditions. Health Economics, 30(4), 711–728.
  • Bergquist, S. L., Layton, T. J., McGuire, T. G., & Rose, S., & National Bureau of Economic Research. (2018). Intervening on the data to improve the performance of health plan pay-ment methods (Ser. NBER working paper series, no. w24491). National Bureau of Economic Research.
  • Brown, J., Duggan, M., Kuziemko, I., & Woolston, W. (2014). How does risk selection respond to risk adjustment? New evi-dence from the Medicare Advantage Program. The American Economic Review, 104(10), 3335–3364.
  • Buchner, F., Wasem, J., & Schillo, S. (2017). Regression trees iden-tify relevant interactions: Can this improve the predictive per-formance of risk adjustment? Health Economics, 26(1), 74–85.
  • Cattel, D., Eijkenaar, F., & Schut, F. T. (2020). Value-based pro-vider payment: Towards a theoretically preferred design. Health Economics, Policy and Law, 15(1), 94–112.
  • Chang, H.-Y., Lee, W.-C., & Weiner, J. P. (2010). Comparison of alternative risk adjustment measures for predictive modeling: High risk patient case finding using Taiwan’s national health insurance claims. BMC Health Services Research, 10, 343– 343. https://doi.org/10.1186/1472-6963-10-343.
  • Chernew, M. E., Mechanic, R. E., Landon, B. E., & Safran, D. G. (2011). Private-payer innovation in Massachusetts: The “alter-native quality contract.” Health Affairs, 30(1), 51–61.
  • Chien, A. T., Newhouse, J. P., Iezzoni, L. I., Petty, C. R., Normand, S.-L. T., & Schuster, M. A. (2017). Socioeconomic background and commercial health plan spending. Pediatrics, 140(5).
  • Constantinou, P., Tuppin, P., Gastaldi-Ménager, C., & Pelletier-Fleury, N. (2022). Defining a risk-adjustment formula for the introduction of population-based payments for primary care in France. Health Policy, 126(9), 915–924.
  • Dafny, L. S. (2005). How do hospitals respond to price changes? The American Economic Review, 95(5), 1525–1547.
  • Douven, R., McGuire, T. G., & McWilliams, J. M. (2015). Avoiding unintended incentives in ACO payment models. Health Affairs, 34(1), 143–149.
  • Douven, R., Remmerswaal, M., & Mosca, I. (2015). Unintended effects of reimbursement schedules in mental health care. Journal of Health Economics, 42, 139–150.
  • Dowd, B. E., Huang, T-y, & McDonald, T. (2021). Tiered cost-sharing for primary care gatekeeper clinics. American
  • Duan, N., Manning, W. G., Morris, C. N., & Newhouse, J. P. (1983). A comparison of alternative models for the demand for medical care. Journal of Business & Economic Statistics, 1(2), 115–126.
  • Durfey, S. N. M., Kind, A. J. H., Gutman, R., Monteiro, K., Buckingham, W. R., DuGoff, E. H., & Trivedi, A. N. (2018). Impact of risk adjustment for socioeconomic status on Medicare advantage plan quality rankings. Health Affairs, 37(7), 1065–1072.
  • Eijkenaar, F., van Vliet, R. C. J. A., & van Kleef, R. C. (2018). Diagnosis-based cost groups in the Dutch risk-equalization model: Effects of clustering diagnoses and of allowing patients to be classified into multiple risk-classes. Medical Care, 56(1), 91–96.
  • Einav, L., Finkelstein, A., Ji, Y., & Mahoney, N. (2022). Voluntary regulation: Evidence from Medicare payment reform. The Quarterly Journal of Economics, 137(1), 565–618.
  • Ellis, R. P. (1998). Creaming, skimping and dumping: Provider competition on the intensive and extensive margins. Journal of Health Economics, 17(5), 537–555.
  • Ellis, R. P., Martins, B., & Rose, S. (2018). Risk adjustment for health plan payment. In T. G. McGuire & R. C. van Kleef (Eds.), Risk adjustment, risk sharing and premium regu-lation in health insurance markets: Theory and practice (pp. 55–104). Elsevier.
  • Epstein, A. M., & Cumella, E. J. (1988). Capitation payment: Using predictors of medical utilization to adjust rates. Health Care Financing Review, 10(1), 51–69.
  • García-Goñi, M., Ibern, P., & Inoriza, J. M. (2009). Hybrid risk adjustment for pharmaceutical benefits. The European Journal of Health Economics, 10(3), 299–308.
  • Geruso, M., & Layton, T. (2020). Upcoding: Evidence from Medicare on squishy risk adjustment. Journal of Political Economy, 128(3), 984–1026.
  • Geruso, M., & McGuire, T. G. (2016). Tradeoffs in the design of health plan payment systems: Fit, power and balance. Journal of Health Economics, 47, 1–19.
  • Gilmer, T., Kronick, R., Fishman, P., & Ganiats, T. G. (2001). The Medicaid Rx model: Pharmacy-based risk adjustment for pub-lic programs. Medical Care, 39(11), 1188–1202.
  • Glazer, J., & McGuire, T. G. (2002). Setting health plan premiums to ensure efficient quality in health care: Minimum variance optimal risk adjustment. Journal of Public Economics, 84(2), 153–173.
  • Gravelle, H., Sutton, M., Morris, S., Windmeijer, F., Leyland, A., Dibben, C., & Muirhead, M. (2003). Modelling supply and demand influences on the use of health care: Implications for deriving a needs-based capitation formula. Health Economics, 12(12), 985–1004.
  • Hayen, A. P., van den Berg, M. J., Meijboom, B. R., Struijs, J. N., & Westert, G. P. (2015). Incorporating shared savings pro-grams into primary care: From theory to practice. BMC Health Services Research, 15, Article 580.
  • Heckman, J. J., & Honoré, B. E. (1990). The empirical content of the Roy model. Econometrica, 58(5), 1121–1149.
  • Hildebrandt, H., Hermann, C., Knittel, R., Richter-Reichhelm, M., Siegel, A., & Witzenrath, W. S. (2010). Gesundes Kinzigtal Integrated Care: Improving population health by a shared health
  • Hollenbeak, C. S. (2005). Functional form and risk adjustment of hospital costs: Bayesian analysis of a Box-Cox random coef-ficients model. Statistics in Medicine, 24(19), 3005–3018. https://doi.org/10.1002/sim.2172.
  • Horn, S. D., Horn, R. A., & Sharkey, P. D. (1984). The severity of illness index as a severity adjustment to diagnosis-related groups. Health Care Financing Review, 1984, 33–45.
  • Hughes, J. S., Averill, R. F., Eisenhandler, J., Goldfield, N. I., Muldoon, J., Neff, J. M., & Gay, J. C. (2004). Clinical risk groups (CRGs): A classification system for risk-adjusted capitation- based payment and health care management. Medical Care, 42(1), 81–90.
  • Humbyrd, C. J., Hutzler, L., & DeCamp, M. (2019). The ethics of success in bundled payments: Respect, beneficence, and social justice concerns. American Journal of Medical Quality, 34(2), 202–204.
  • Jha, A. (2014) The Health Care Blog. https://thehealthcareblog. com/blog/2014/09/29/changing-my-mind-on-ses-adjustment/
  • Iezzoni, L. I. (2012). Risk adjustment for measuring health care outcomes (3rd ed.). Health Administration Press.
  • Iommi, M., Bergquist, S., Fiorentini, G., & Paolucci, F. (2022). Comparing risk adjustment estimation methods under data availability constraints. Health Economics, 31(7), 1368–1380.
  • Isaksson, D., Blomqvist, P., Pingel, R., & Winblad, U. (2018). Risk selection in primary care: A cross-sectional fixed effect analysis of Swedish individual data. BMJ Open, 8(10), Article e020402.
  • Jones, A. (2010). Models for health care [Working papers]. HEDG, c/o Department of Economics, University of York, Health, Econometrics and Data Group (HEDG).
  • Kapur, K., Tseng, C. W., Rastegar, A., Carter, G. M., & Keeler, E. (2003). Medicare calibration of the clinically detailed risk information system for cost. Health Care Financing Review, 25(1), 37–54.
  • Lamers, L. M. (1998). Risk-adjusted capitation payments: Developing a diagnostic cost groups classification for the Dutch situation. Health Policy, 45(1), 15–32.
  • Lamers, L. M. (1999). Pharmacy costs groups. Medical Care, 37(8), 824–830.
  • Lamers, L. M., & van Vliet, R. C. J. A. (2003). Health-based risk adjustment; Improving the pharmacy-based cost group model to reduce gaming possibilities. European Journal of Health Economics, 4(2), 107–114.
  • Layton, T. J., McGuire, T. G., & van Kleef, R. C. (2018). Deriving risk adjustment payment weights to maximize efficiency of health insurance markets. Journal of Health Economics, 61, 93–110.
  • Lemke, K. W., Pham, K., Ravert, D. M., & Weiner, J. P. (2020). A revised classification algorithm for assessing emergency department visit severity of populations. American Journal of Managed Care, 26(3), 119–125. https://doi.org/10.37765/ ajmc.2020.42636.
  • Levy, S., Bagley, N., & Rajkumar, R. (2018). Reform at risk— mandating participation in alternative payment plans. The New England Journal of Medicine, 378(18), 1663–1665.
  • Liao, J. M., Pauly, M. V., & Navathe, A. S. (2020). When should Medicare mandate participation in alternative payment mod-els? Health Affairs, 39(2), 305–309.
  • Martinussen, P. E., & Hagen, T. P. (2009). Reimbursement sys-tems, organisational forms and patient selection: Evidence from day surgery in Norway. Health Economics, Policy, and Law, 4(Pt. 2), 139–158.
  • McGuire, T. G. (2000). Physician agency. In A. J. Culter & J. P. Newhouse (Eds.), Handbook of health economics (1st ed., Vol. Volume 1a, Handbooks in economics, p. 17). Elsevier.
  • McGuire, T. G. (2011) Physician agency and payment for primary medical care. In S. Glied & P. C. Smith (Eds), Chapter 9: The Oxford handbook of health economics (online ed., pp. 462– 528). Oxford Academic.
  • McWilliams, J. M., Hatfield, L. A., Landon, B. E., Hamed, P., & Chernew, M. E. (2018). Medicare Spending after 3 years of the Medicare shared savings program. The New England Journal of Medicine, 379(12), 1139–1149.
  • McWilliams, J. M., Weinreb, G., Ding, L., Ndumele, C. D., & Wallace, J. (2023). Risk adjustment and promoting health equity in population-based payment: Concepts and evidence: Study examines accuracy of risk adjustment and payments in promoting health equity. Health Affairs, 42(1), 105–114.
  • Newhouse, J. P. (1994). Patients at risk: Health reform and risk adjustment. Health Affairs, 13(1), 132–146.
  • Newhouse, J. P., Price, M., McWilliams, J. M., Hsu, J., & McGuire, T. G. (2015). How much favorable selection is left in Medicare advantage? American Journal of Health Economics, 1(1), 1– 26. https://doi.org/10.1162/ajhe_a_00001.
  • Politzer, E. (2024). Utilization thresholds in risk adjustment sys-tems. American Journal of Health Economics, 10(3), 470–503.
  • Pope, G. C., Kautter, J., Ellis, R. P., Ash, A. S., Ayanian, J. Z., Lezzoni, L. I., Ingber, M. J., Levy, J. M., & Robst, J. (2004). Risk adjustment of Medicare capitation payments using the CMS-HCC model. Health Care Financing Review, 25(4), 119–141.
  • Pope, G. C., Kautter, J., Ingber, M. J., Freeman, S., Sekar, R., & Newhart, C. (2011). Evaluation of the CMS-HCC Risk Adjustment Model [Prepared by RTI]. Centers for Medicare & Medicaid Services, Medicare Plan Payment Group, Division of Risk Adjustment and Payment Policy.
  • Porter, M. E., & Kaplan, M. S. (2016). How to pay for health care? Harvard Business Review, 94(7/8), 88–102.
  • Robinson, J. C., Whaley, C., Brown, T. T., & Dhruva, S. S. (2020). Physician and patient adjustment to reference pricing for drugs. JAMA Network Open, 3(2), Article e1920544.
  • Rose, S. (2016). A machine learning framework for plan payment risk adjustment. Health Services Research, 51(6), 2358–2237.
  • Rose, S., Zaslavsky, A. M., & McWilliams, J. M. (2016). Variation in accountable care organization spending and sensitivity to risk adjustment: Implications for benchmarking. Health Affairs, 35(3), 440–448.
  • Schokkaert, E., & Van de Voorde, C. (2004). Risk selection and the specification of the conventional risk adjustment formula. Journal of Health Economics, 23, 1237–1259.
  • Schokkaert, E., & Van de Voorde, C. (2006). Incentives for risk selection and omitted variables in the risk adjustment formula. Annales d’economie et de Statistique, 83-84, 327–352.
  • Struijs, J. N., de Vries, E. F., Baan, C. A., van Gils, P. F., & Rosenthal, M. B. (2020). Bundled-payment models around the world: How they work and what their impact has been [Issue brief]. The Commonwealth Fund.
  • van Barneveld, E. M., Lamers, L. M., van Vliet René, C. J. A., & van de Ven, W. P. M. M. (2001). Risk sharing as a supplement to imperfect capitation: A tradeoff between selection and effi-ciency. Journal of Health Economics, 20(2), 147–168.
  • van de Ven, W. P. M. M., & Ellis, R. P. (2000). Risk adjustment in competitive health plan markets. In A. J. Collyer & J. P. Newhouse (Eds.), Handbook of health economics (pp. 1003– 1092). Elsevier Science.
  • van de Ven, W. P. M. M., & van Vliet, R. C. J. A. (1992). How can we prevent cream skimming in a competitive health insur-ance market? The great challenge for the ‘90’s. In P. Zweifel & H. E. French (Eds.), Health economics worldwide (pp. 23–46). Kluwer Academic Publishers.
  • van Kleef, R. C., Eijkenaar, F., van Vliet René, C. J. A., & Nielen, M. M. J. (2020). Exploiting incomplete information in risk adjustment using constrained regression. American Journal of Health Economics, 6(4), 477–497.
  • van Kleef, R. C., McGuire, T. G., van Vliet René, C. J. A., & van de Ven, W. P. P. M. (2017). Improving risk equalization with constrained regression. The European Journal of Health Economics: Health Economics in Prevention and Care, 18(9), 1137–1156.
  • van Kleef, R. C., & Reuser, M. (2021). How the covid-19 pan-demic can distort risk adjustment of health plan payment. The European Journal of Health Economics, 22(7), 1005–1016.
  • van Kleef, R. C., & van Vliet René, C. J. A. (2012). Improving risk equalization using multiple-year high cost as a health indicator. Medical Care, 50(2), 140–144.
  • Veen, S. H. C. M., Kleef, R. C., Ven, W. P. M. M., & Vliet, R. C. J. A. (2018). Exploring the predictive power of interaction terms in a sophisticated risk equalization model using regres-sion trees. Health Economics, 27(2), 12.
  • Vermaas, A. (2006). Agency, managed care and financial-risk sharing in general medical practice [Dissertation]. Erasmus Universiteit.
  • Werbeck, A., Wübker, A., & Ziebarth, N. R. (2021). Cream skim-ming by health care providers and inequality in health care access: Evidence from a randomized field experiment. Journal of Economic Behavior and Organization, 188, 1325–1350.
  • Withagen-Koster, A. A., van Kleef, R. C., & Eijkenaar, F. (2020). Incorporating self-reported health measures in risk equaliza-tion through constrained regression. The European Journal of Health Economics, 21(4), 513–528.


08 de novembre 2023

Toca canviar l'actual sistema de pagament tronat

 Guiding Risk Adjustment Models Toward Machine Learning Methods

Comparing risk adjustment estimation methods under data availability constraints

En aquells entorns on el mercat i el sistema de preus no hi juguen un paper, és on cal pensar en mecanismes alternatius per a crear incentius a l'eficiència i a la presa de decisions. El mecanisme de preus es altament poderós i ja ho deia Hayek és un senyal que permet coordinar les decisions. 

Al sector salut no tenim preus competitius de mercat. Tenim en alguns casos tarifes, i habitualment el que en diem sistemes de pagament i d'ajust de risc. Ja fa dues dècades que ho va explicar Newhouse en aquest llibre. Hi ha tarifes perquè hi ha asseguradores amb poder de negociació que les imposen, o donen poc marge per modificar-les. No podem parlar de formació de preus competitius de mercat ni de bon tros. I hi ha sistemes de pagament allà on no arriba bé la definició de l'output o interessen altres objectius. Això succeeix tant en asseguradores privades com públiques.

Es clar, si pagues una tarifa per acte, incentives que es facin més actes. I el que interessa són els resultats de salut, no l'activitat en si mateixa. Aquí és on entren els sistemes de pagament.

Tinc la ferma impressió que aquesta qüestió no es pren amb el rigor que es mereix. Newhouse ja hi feia èmfasi fa molt de temps. Deia, si millorem el sistema de pagament, estarem millorant també l'eficiència del sistema de salut.

Atenent a la moda del moment, ara ens caldria també analitzar les noves eines d'ajust de risc basades en aprenentatge automàtic, si realment aporten millores o només són un miratge marginal. És a dir si aporten alguna cosa, a canvi d'oferir una caixa negra que no sabem com els factors contribueixen al resultat. La meva impressió per ara, és de caixa negra. Caldrà veure què va sorgint. Dels dos articles ressenyats al principi, el primer hi confia, mentre que el segon ja ho diu: 

"Our findings show that ML techniques, particularly SL, outperformed OLS in all data scenarios, although the adjusted-R 2 RE ranges between 0.02% points in the coarse granularity/poor range of variables scenario and 2.8% points in the coarse granularity/rich range of variables scenarios, indicating no statistically significant gain in our sample of 100,000 observations. Performance based on MSE also showed consistent results"

Si del que es tracta és augmentar 2,8 punts percentuals la variació explicada, a canvi d'una caixa negra, ja us puc dir que no paga la pena. Deixem de banda l'aprenentatge automàtic per ara. Tornem allà on érem, als orígens. Fem un bon diagnòstic i corregim el que no funciona (que és molt).

A Catalunya, la situació dels sistemes de pagament requereix una profunda revisió que s'ha anat ajornant sistemàticament. Hi ha dos nivells, l'assignació poblacional (ajust de risc, pròpiament dit) i la compensació als proveïdors (sistema de pagament, pròpiament dit). No tenim ni l'un ni l'altre que facin la funció que hem dit que ha de fer, promoure l'eficiència i millorar la coordinació de les decisions. Podem seguir així? La regulació vigent aviat farà una dècada, és de 2014. Algú hauria de situar la seva revisió en profunditat com a prioritat. Està tronat.

PS. tronat -ada. 1 adj. [LC] Fet malbé per l'ús


Robert Doisneau

PS. Disbarat del dia. Com la indústria farmacèutica posa dos preus diferents al mateix medicament, explicat a WSJ.

13 de juliol 2023

Una nova mesura de la morbiditat poblacional

 Development and Assessment of a New Framework for Disease Surveillance, Prediction, and Risk Adjustment: The Diagnostic Items Classification System

En Randy Ellis ja abans de la pandèmia estava apuntant cap un nou sistema que permetés la mesura de la morbiditat amb dades diagnòstiques sense una classificació categòrica dels pacients. És a dir es tracta d'una evolució dels models que ell ha proposat des de fa anys junt amb Arlene Ash, els DCGs, i alhora una evolució del Clinical Classification Software.

L'objectiu:

Our objective was to create a clinically detailed, transparent, well-documented, nonproprietary classification system suitable for predicting diverse outcomes using ICD-10-CM diagnostic information and share a core set of predictive models that can be used on other data sets and populations.

Els tres tipus:

We created 3 types of DXIs. The primary or main effect DXIs, called DXI_1, focus on clinical dimensions in each diagnosis. Diagnoses were assigned up to 4 DXI_1s. In some cases, we created both broader and narrower DXI_1s that overlapped because we did not know a priori the level of detail preferred for prediction. We illustrate this approach below in our discussion of sepsis and hypertension in pregnancy DXI_1s.

The second group, DXI_2 modifiers, cut across DXI_1s. Some identify disease severity, such as “with complications,” “hemorrhage,” “secondary,” “bilateral,” and “with coma.” Others may be useful for disease monitoring, including flags for future research and epidemiological surveillance, such as sexually transmitted and vaccine-preventable infectious diseases. Certain diagnoses for external causes and factors influencing health status (whose codes begin with V-Z) were not assigned a DXI_1 and were instead only assigned DXI_2 modifiers.

Finally, DXI_3 scaled variables capture test results, disease severity, or clinically relevant distinctions not easily captured in binary DXI_1 categories. These include body mass index (BMI; calculated as weight in kilograms divided by height in meters squared), neonatal birth weight, neonatal gestational age, pregnancy trimester, low vision/blindness stages, coma scale measures, stroke scores, and duration of unconsciousness. As an example, the DXI_3 variable for BMI, calculated as weight in kilograms divided by height in meters squared, takes on values between 18.5 and 70, corresponding to ordered groups of BMI ranges. When comparing the DXI classification system to existing models, we included only main effects (DXI_1s) as predictors. This comparison cleanly demonstrates the value of the DXIs richer classification of diagnoses. Quantifying the additional value of using DXI_2 and DXI_3 items is left for future research.

 Exemples:


La capacitat predictiva en despesa, aquí:

Si això és així, caldrà provar-ho ben aviat, amb 2929 variables explicatives assoleix una variació explicada del 51%.

El software per provar-lo en SAS aquí.


14 d’abril 2021

Pandonomics

Pandemic Economics

Key take-aways from the final chapter:

• Pandemic preparedness starts at home.
• Firms cannot rely on bailouts and need to adjust their business
strategies to pandemic risk.
• Financial pandemic preparedness can help with other disasters
and vice versa.
• Cost-efficient adjustment and investments in preparedness
require a sustained long-term approach.
• City planning and (re)construction should be focussed on
resilience and based on citizen and community engagement.
• The organization of the access to health care facilities during
pandemics is a local task; national governments need to set
uniform standards and rules that govern access to health care.
• Governments should use the adjustment potential of the economy
and focus support on sectors that need to and can grow.
• Outbreak management teams and scientific councils that advise
governments on pandemic response need a stronger basis in all
relevant sciences.
• The nation state is only the optimal health care area in very
special cases.
• International organizations should make the assessment of
pandemic preparedness a standard element of country studies,
monitoring and surveillance.
• Pandemics have not yet received the explicit attention they need
in the Sustainable Development Goals (SDGs).
• Strengthening global governance is an elementary step in proactive
pandemic preparedness.


31 de març 2021

Risk adjustment: a review

 REINSURANCE, REPAYMENTS, AND RISK ADJUSTMENT IN INDIVIDUAL HEALTH INSURANCE

McGuire, Schillo and Van Cleef provide an additional perspective to conventional risk-adjustment. They say:

Reinsurance can complement risk adjustment of health plan payments to improve fit of payments to plan spending at the individual and group level. This paper proposes three improvements in health plan payment systems using reinsurance. First, we base reinsurance payments on spending not accounted for by the risk adjustment system, rather than just high spending. Second, we propose pairing reinsurance for individual-level losses with repayments for individual-level profits. Third, we optimize the weights on the risk adjustors taking account of the presence of reinsurance/repayment.

It sounds good, however technical requirements are demanding to be to implemented.


13 de setembre 2020

Improving risk adjustment with reinsurance

 Very high and low residual spenders in private health insurance markets: Germany, The Netherlands and the U.S. Marketplaces

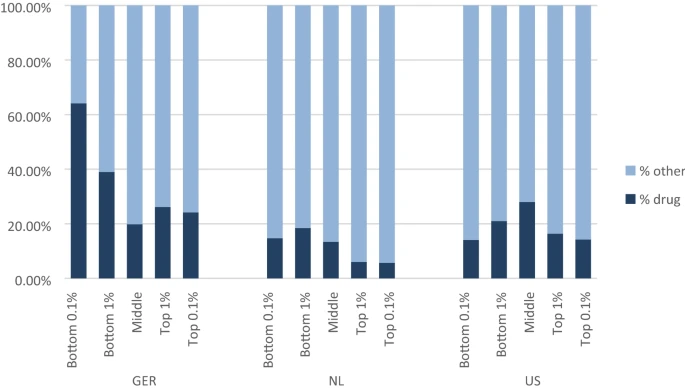
The high degree of persistence in membership in the extremes of the residual spending distribution in all three countries raises concerns that insurers might take steps to deter those who tend to be underpaid and attract those who tend to be overpaid. Attracting the healthy/deterring the sick among subsets of the populations with the disease indicators (such as diabetes) prevalent on both extremes of the residual spending distribution could be a highly profitable strategy, and potentially lead to distortions in the efficient care for these groups. In response to these findings, we proposed a form of reinsurance, based on residuals, and targeted to members of a “risk pool” defined on past-year very high undercompensation. Careful targeting (along with re-estimating the beta weights in risk adjustment to take into account the reinsurance payments) leads to very substantial improvements in overall fit of payments to spending, with especially large effects for the most extremely under- and overcompensated. The share of people affected by this form of risk sharing is very small, less than 3 in 1000 in all three countries. While our proposed policy seems effective in better tying payments to spending, there are alternative approaches to the same issue. One example would be to find ways to split groups like those with diabetes and other illnesses prevalent among the undercompensated into those likely to be on one or the other side of the residual spending distribution. Calling attention to the powerful effects members of the tails of the residual distribution have on the overall fit of the models is the first step in directing policy attention to these important groups.


Share of spending on drugs by residual spending groups

16 de juny 2020

Risk adjustment, a work in progress

Risk Adjustment, Risk Sharing and Premium Regulation in Health Insurance Markets: Theory and Practice

This is a handbook on an unfinished topic. Risk adjustment is required for any managed competition model to work properly (Enthoven model) and for any funding of plans that tries to promote efficiency and avoid selection:
The Enthoven model has evolved as its ideas have been applied in particular institutional contexts. Today, sophisticated risk adjustment models give a regulator an effective tool to quantify differences among individuals in their expected healthcare costs. Rather than a system of risk-rated premiums, regulators rely more on risk adjustment to pay plans more for higher-risk enrollees. Also, the countries in which the regulated competition model has become dominant (e.g., Germany, the Netherlands) are characterized by separation of the functions of health insurance and healthcare provision. Regulated competition can and has been implemented without the presence of integrated HMO type
risk-bearing delivery systems. In these countries, and in other settings such as Medicare Advantage in the United States, regulated competition is oriented to the health insurers, not the healthcare delivery system.
Throughout this evolution, the key feature of Enthoven’s model remains: an active collective agent on the demand side of health insurance structures and manages the health plan market to overcome market failures. Enthoven calls this agent a “sponsor,” a role that can be fulfilled by various organizations. In health insurance markets today, sponsors are mainly governments (as is common in Europe and the United States) and employers (as is common in the United States). In this volume we will generally refer to a “regulator.”
Therefore, any regulator interested in mitigating health insurance market failures should read it.


14 de juny 2020

Measuring morbidity vs. measuring episodes: Two parallel views

Clinical risk groups and patient complexity: a case study with a primary care clinic in Alberta

In order to assess the health risk of a population there are two main options: Morbidity adjustment and Episodes of care. The first one can use Clinical Risk Groups, while the latter Patient focused episodes. The morbidity adjustment is useful for adjusting at population level, it is a categorical system, while episode measurement adjusts at patient level .
In this article you'll find an interesting application to a primary care center.
CRGs have definite value with respect to predicting health care utilization, but it is important to note the limitations of the CRG as a stand-alone classification of complexity, particularly for the categorization of patients in the health status 1 through
5 categories. In order to enhance the accuracy, relevance and predictive value of the CRG classification methodology, we see great value in pursuing methods that allow for the careful and systematic inclusion of information from the care record.
The article is trying to use the CRGs for episode measurement, and this is a wrong approach. CRGs are useful as a whole picture, physicians need details, only episodes can provide such information.


Hopper


05 de juliol 2019

Far away from blackbox medicine

Causal Inference
BIG DATA I REAL WORLD DATA EN L'ANÀLISI DE LA UTILIZACIÓ, SEGURETAT I EFECTIVITAT DE MEDICAMENTS, TECNOLOGIES I INTERVENCIONS SANITÀRIES

The main speech of a next workshop is about causal inference by Miguel Hernan. If you want to have a look at his book, you'll find it here.
Causal inference is one of the main issues that current machine learning methodologies often try to skip. Finally we do need to know the factors, the causes that produce a consequence, a disease. And for example with risk adjustment, it happens the same. The methodology has to provide a clear understanding of the factors for adjustment and weights. Otherwise it would be a blackbox.

02 de juliol 2019

Episode groupers: a crucial tool for population health management

A practical guide to episode groupers for cost-of-illness analysis in health services research

Summary of analytic components in selected episode groupers.

ProductEpisode exampleSample conceptual focusaNumber of episodesClinical settingPublic episode definitionLinked risk-adjustment approach
3M Patient-focused Episode SoftwareNot reported.• Event-based episodes per patient
• Cohort-based episodes among patients with a shared condition or characteristic
>500AllNo3M Clinical Risk Groups
Cave GrouperUrinary tract infection• Physician relative efficiency and effectiveness scores
• High-cost patient prediction
>500AllNoCCGroup MediScreen
CMS-BPCIUrinary tract infectionInpatient and post-acute care~50Inpatient, skilled nursing facility, inpatient rehabilitation facility, long-term care hospital or home health agencyYesNo
McKinsey & CompanyPerinatalPrincipal Accountable Provider>100AllYesYesb
Optum Symmetry Episode Treatment GroupsPregnancy, with delivery• Patient total cost of care by condition categories
• Provider profiling
>500AllYesOptum Symmetry Episode Risk Groups
OptumInsight Symmetry Procedure Episode GroupsRadical hysterectomy• Medical and surgical procedure cost
• Provider profiling
~200AllNoOptum Symmetry Episode Risk Groups
Prometheus AnalyticsPregnancyPotentially avoidable complications~100AllYesPrometheus Analytics risk adjustment
Medical Episode GrouperCardiac arrhythmias• Population profiling
• Provider profiling
>500AllNoDisease Staging and Diagnostic Cost Groups
Information as of January 2019 in public documentation reviewed for this article, which comprised peer-reviewed articles and Internet searches for vendor product names; sources as cited in the References list. Readers are encouraged to check those and related sources for more details and updated information on the groupers briefly summarized here.
CMS-BPCI Centers for Medicaid and Medicare Services’ Bundled Payments for Care Improvement.
aAs highlighted in public documentation primarily from vendors; this is not an exhaustive list of conceptual orientations among profiled groupers.
bNot detailed in public documentation reviewed for this article in cited sources.